안녕하세요. 명륜세무회계 전창로 세무사입니다.
5월 종소세 신고 기간인데요. 신고 마치신 분들도 계시고, 지금 한창 준비 중이신 분들도 계실 거예요.
오늘은 가입해놓고도 제대로 활용 못 하시는 분들이 많은 연금저축 세액공제에 대해 정리해드리려고 합니다.
"연금저축 있으면 공제 되는 거 아닌가요?" 하시는 분들 많은데,
어떤 상품인지, 얼마나 넣었는지에 따라 돌려받는 금액이 달라지거든요. 하나씩 살펴볼게요.
💡 세액공제가 뭔가요? 소득공제랑 어떻게 달라요?
헷갈리시는 분들이 많아서 먼저 간단히 짚고 갈게요.
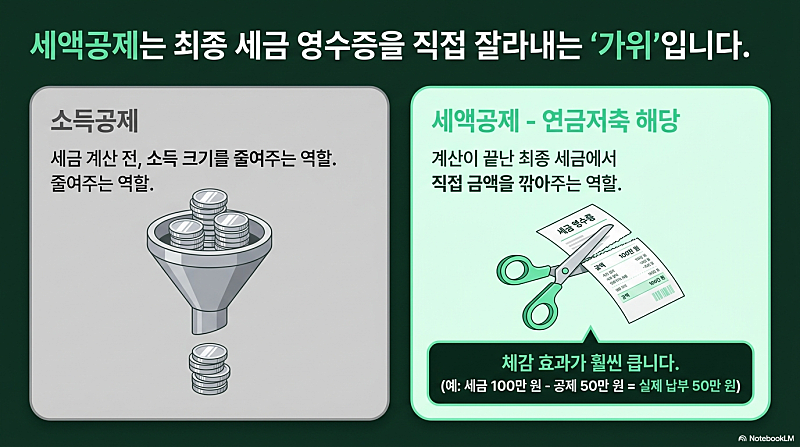
소득공제는 "세금 계산할 때 소득을 줄여주는 것"이고,
세액공제는 "계산이 끝난 세금에서 직접 깎아주는 것"이에요.
예를 들어 세금이 100만 원 나왔는데, 세액공제를 50만 원 받으면 실제 내는 세금이 50만 원이 되는 거예요.
그래서 체감 효과가 훨씬 큽니다.
연금저축이 바로 이 세액공제를 받을 수 있는대표 상품이에요!
📋 어떤 연금 상품이 해당되나요?
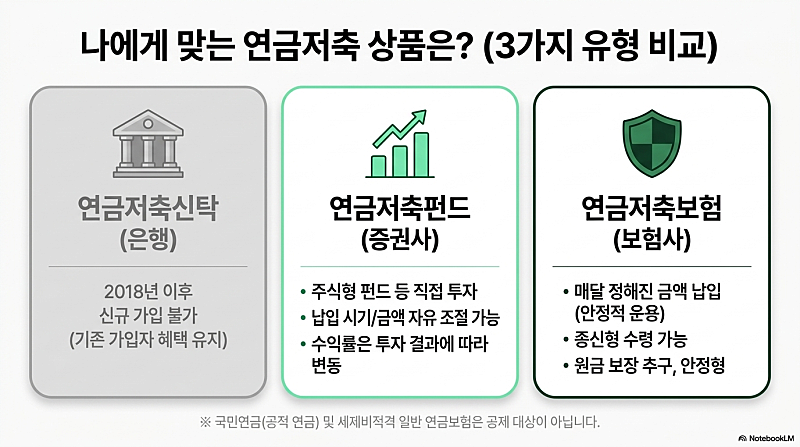
세액공제를 받을 수 있는 연금 상품은 크게 세 가지예요.
① 연금저축신탁
은행에서 파는 상품으로, 2018년 이후로는 새로 가입이 안 되지만, 이미 가입하신 분들은 계속 세액공제 혜택을 받을 수 있어요.
② 연금저축펀드
증권사에서 운용하는 상품으로, 주식형 펀드 같은 데 투자할 수 있습니다.
납입 시기나 금액을 자유롭게 조절할 수 있다는 게 장점이에요. 단, 수익률은 투자 결과에 따라 달라집니다.
③ 연금저축보험
보험사에서 파는 상품으로 매달 정해진 금액을 납입하는 방식입니다.
안정적으로 운용되고, 일부 상품은 죽을 때까지 연금을 받는 종신형도 가능해요.
단, 국민연금 같은 공적 연금이나 세제비적격 일반 연금보험은 여기에 해당하지 않습니다.
📊 얼마나 공제받을 수 있나요?
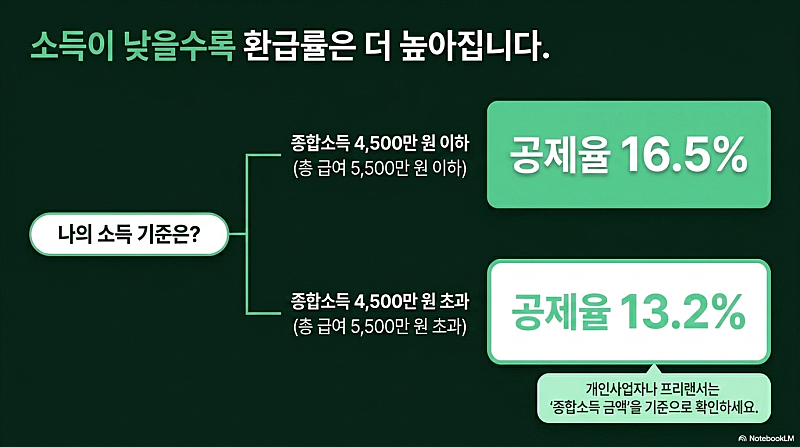
소득에 따라 공제율이 달라집니다.
|
소득 기준 |
공제율 |
|
종합소득 4,500만 원 이하 (총 급여 5,500만 원 이하) |
16.5% |
|
종합소득 4,500만 원 초과 (총 급여 5,500만 원 초과) |
13.2% |
쉽게 말하면, 소득이 낮을수록 공제율이 더 높아집니다..
개인사업자나 프리랜서 분들은 종합소득 금액 기준으로 보시면 돼요.
💸 한도는 얼마예요?
납입한 금액 전부에 공제율이 적용되는 건 아니에요. 한도가 정해져 있습니다.
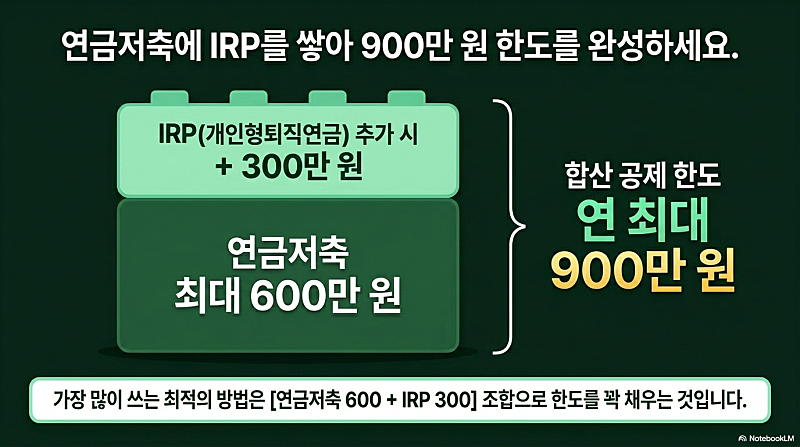
연금저축만 있으면 연 600만 원까지 세액공제 대상이 되고,
여기에 IRP(개인형퇴직연금)를 추가하면 합산해서 연 900만 원까지 한도가 늘어납니다.
가장 많이 쓰는 방법이 연금저축 600만 원 + IRP 300만 원 조합으로 한도를 꽉 채우는 거예요.
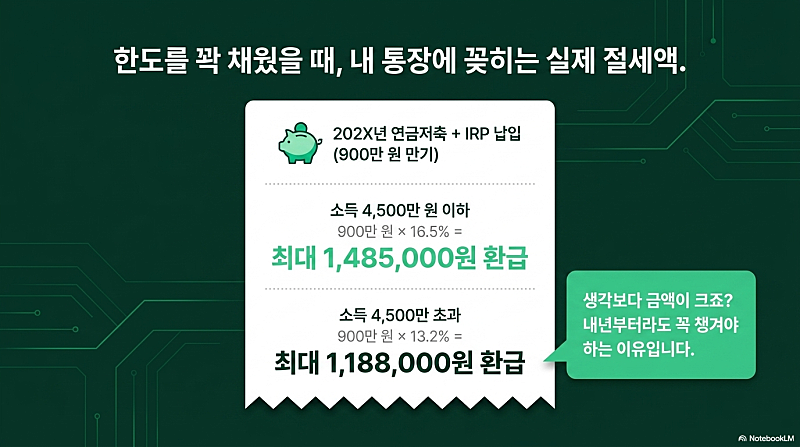
한도를 꽉 채웠을 때 돌려받을 수 있는 세금을 계산해보면,
종합소득 4,500만 원 이하 → 900만 원 × 16.5% = 최대 148만 5천 원 절세
종합소득 4,500만 원 초과 → 900만 원 × 13.2% = 최대 118만 8천 원 절세
생각보다 금액이 크죠? 한도를 다 못 채우셨던 분들은 내년부터라도 꼭 챙기시길 바랍니다.
⚠️ 중간에 해지하면 어떻게 되나요?
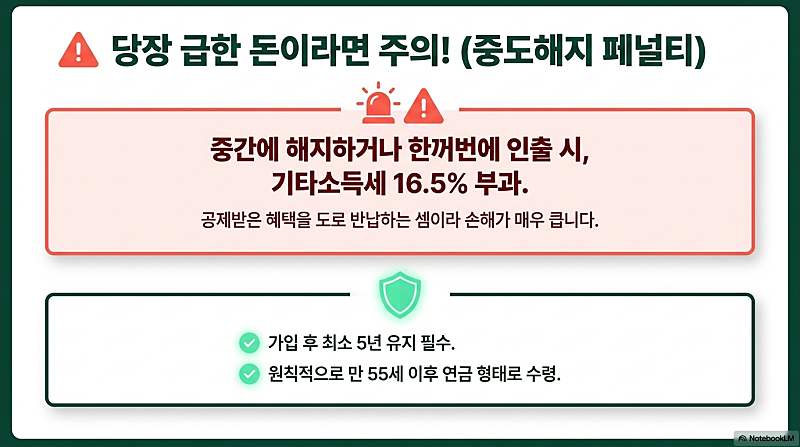
세액공제 받은 연금저축을 중간에 해지하거나 한꺼번에 뽑으면 기타소득세 16.5%가 부과될 수 있어요.
공제받은 혜택을 도로 반납하는 셈이라 손해가 꽤 큽니다.
원칙적으로 만 55세 이후에 연금 형태로 받아야 하고, 가입 후 최소 5년은 유지해야 해요. 당장 급하게 돈이 필요하신 상황이라면 해지 전에 꼭 한번 더 따져보세요.
혜택 최대로 받는 방법은?
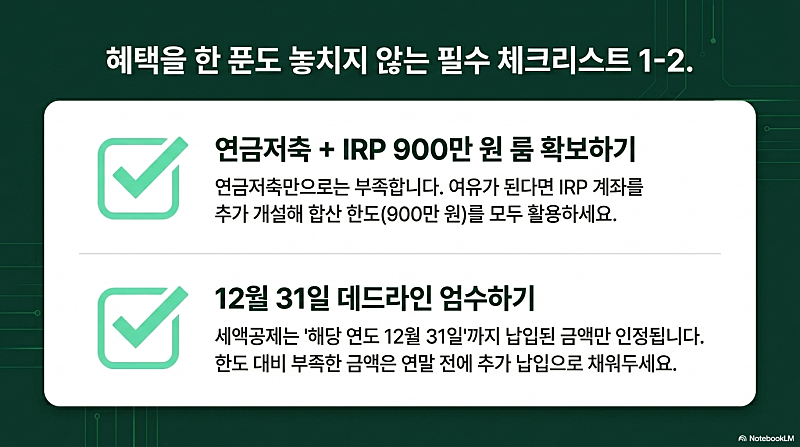
1. 연금저축 + IRP 한도 모두 채우기
연금저축 600만 원만으로도 공제가 되지만, IRP 300만 원을 추가해 합산 900만 원까지 채우면 혜택이 훨씬 커요.
여유가 되신다면 두 계좌 모두 활용하세요.
2. 12월 31일 전에 납입 완료하기
세액공제는 해당 연도 12월 31일까지 납입한 금액 기준이에요.
연말에 한도 대비 부족한 금액이 있다면 추가 납입으로 채워두는 게 좋아요.
3. ISA 만기 자금 활용하기
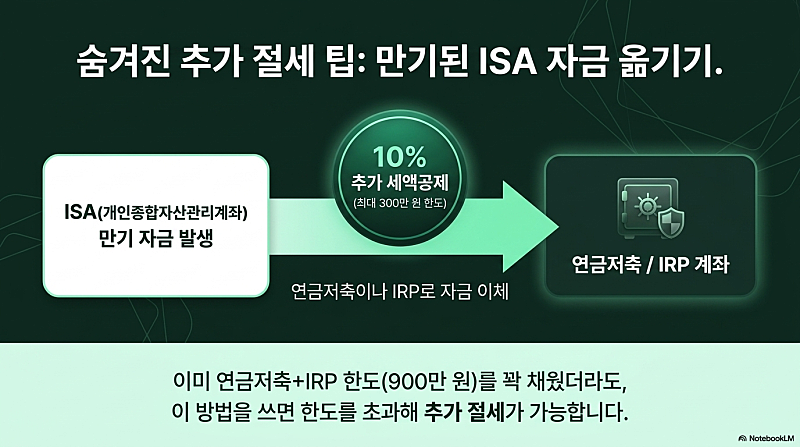
ISA(개인종합자산관리계좌)가 있으신 분들은 만기 자금을 연금저축이나 IRP로 옮기면 추가 혜택을 받을 수 있어요.
전환 금액의 10%를 추가로 세액공제 받을 수 있고, 최대 300만 원까지 혜택이 돼요.
이미 연금저축 + IRP 한도를 꽉 채우셨더라도 이 방법으로 추가 절세가 가능하니 꼭 챙겨보세요.
4. 상품은 본인 상황에 맞게 고르기
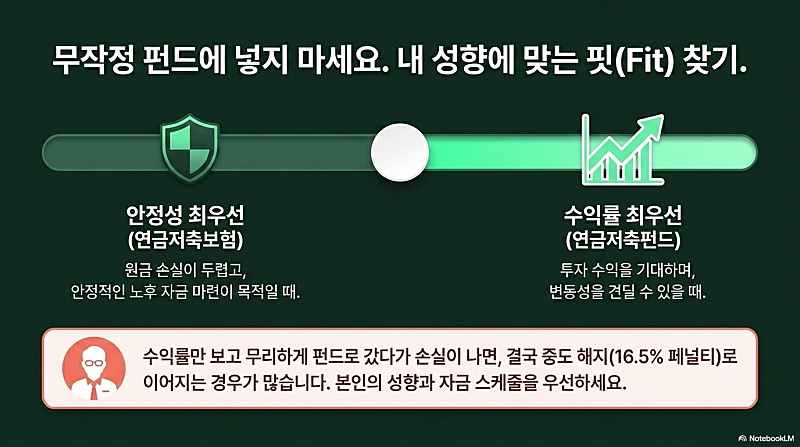
연금저축펀드는 투자 수익을 기대할 수 있고, 연금저축보험은 안정적이에요.
수익률만 보고 무리하게 펀드로 가셨다가 손실 나면 중도 해지로 이어지는 경우가 더러 있기 때문에,
자신의 성향이랑 언제 돈이 필요한지를 잘 따져서 선택하시는 게 좋아요.
연금저축은 노후 준비도 되고 당장 세금도 줄어드는 일석이조 상품이에요.
이미 가입하셨다면 한도를 얼마나 채웠는지 한번 확인해보시고,
아직 가입 전이라면 올해 안에 시작하시면 내년 신고 때 바로 혜택 받으실 수 있어요.
궁금하신 거 있으시면 댓글 달아주세요 😊