안녕하세요. 명륜세무회계 전창로 세무사입니다.
매장 운영하다 보면 세무,노무 둘 다 신경 쓸 여유가 없으시죠.
그런데 가족 건강보험료는 선택 하나로 매달 나가는 돈이 달라지는 항목입니다.
오늘은 피부양자 이야기를 준비했습니다.
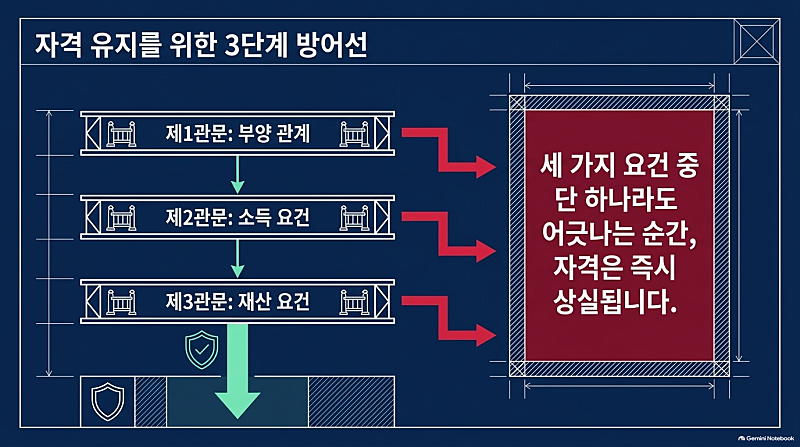
📌 피부양자, 세 가지 요건
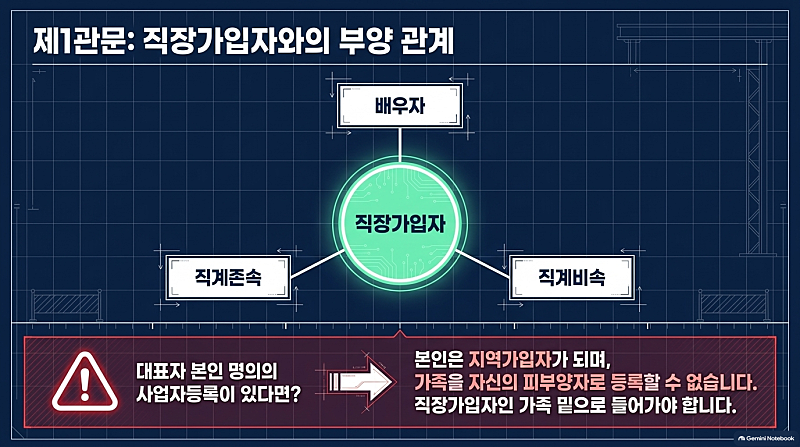
피부양자는 직장가입자에게만 등록할 수 있습니다.
사장님 명의로 사업자등록이 있으면 본인은 지역가입자가 되어, 가족을 피부양자로 올릴 수 없습니다.
① 부양 관계 요건
배우자, 직계존속·비속 등 부양 관계가 있어야 합니다.
② 소득 요건
사업자등록이 있으면 사업소득이 없어야 합니다.
사업자등록이 없으면 사업소득이 연 500만 원 이하까지 가능합니다.
이자·배당·사업·근로·연금·기타 모든 소득 합계는 연 2,000만 원 이하여야 합니다.
③ 재산 요건
재산세 과세표준 5억 4,000만 원 이하: 소득 요건만 충족하면 됩니다.
재산세 과세표준 5억 4,000만 원 초과 ~ 9억 원 이하: 소득 합계가 1,000만 원 이하여야 합니다.
재산세 과세표준 9억 원 초과: 소득과 무관하게 자격이 탈락합니다.
세 요건을 모두 충족해야 하며, 하나라도 어긋나면 자격이 유지되지 않습니다.
🔍 사업소득과 근로소득은 기준이 다릅니다
실무에서 가장 많이 갈리는 지점이거든요.
사업자등록이 되어 있으면 사업소득이 1원이라도 발생하는 순간 자격이 유지되지 않습니다.
사업자등록 없이 근로소득만 있으면 모든 소득 합계 기준인 연 2,000만 원 이하까지 자격이 유지됩니다.
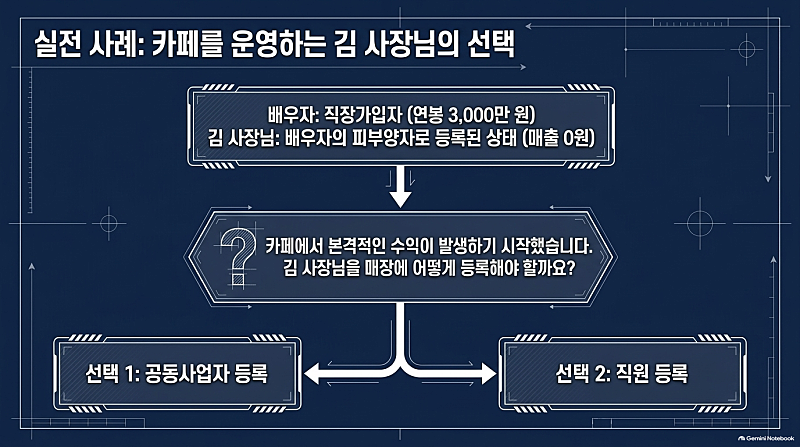
📖 실전 사례 — 공동사업자 vs. 직원 등록
카페를 운영하는 김 사장님은 배우자(직장가입자, 연봉 3,000만 원)의 피부양자로 등록되어 있었습니다.
카페 매출이 없는 동안에는 사업소득이 0이므로 자격 유지가 가능한 상태였죠.
[시나리오 1] 배우자가 김 사장님을 카페 공동사업자로 등록한 경우
남편(김 사장)에게 카페 사업소득이 잡히는 순간, 사업자등록이 있는 피부양자에게 사업소득 1원이라도 발생하면 자격은 즉시 상실됩니다.
지역가입자로 전환되어 소득·재산에 따른 보험료를 새로 부담하게 됩니다.
[시나리오 2] 배우자가 김 사장님을 카페 직원으로 등록해 월 150만 원(연 1,800만 원)을 지급한 경우
남편에게는 사업소득이 아닌 근로소득만 발생하고, 연간 1,800만 원은 2,000만 원 기준 이하이므로 피부양자 자격이 유지됩니다.
배우자의 직장 연봉 3,000만 원은 그대로인데, 김 사장님의 등록 형태 하나로 결과가 이렇게 갈립니다.
핵심 포인트: 피부양자 자격 유지 여부는 피부양자 본인(이 경우 남편)의 소득을 기준으로 판단합니다. 사업소득이냐 근로소득이냐에 따라 결과가 달라집니다.
⚠️ 놓치기 쉬운 것
✓ 자격 상실은 소급 적용됩니다. 나중에 통보받고 한꺼번에 추징당하는 사례가 적지 않습니다.
✓ 2026년 재판정은 2025년 소득 기준으로 이뤄집니다.
✓ 부모님을 자녀 피부양자로 모실 때도 요건은 같습니다.
✓ 배우자가 직장가입자라면 등록 시점을 미리 확인하시는 편이 좋습니다.
💡 절세팁
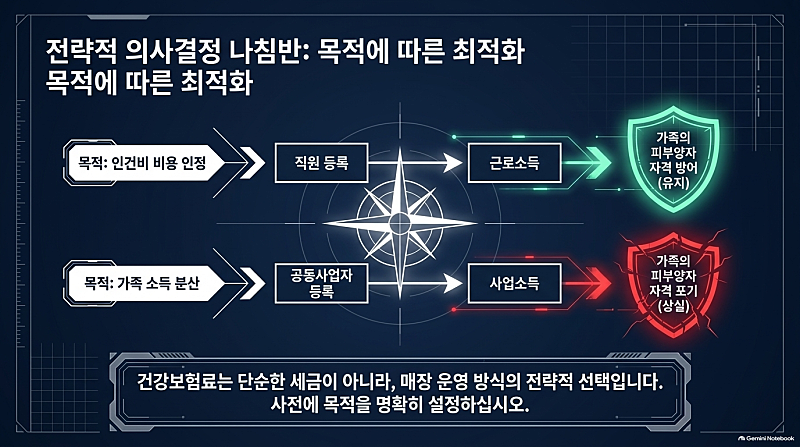
배우자에게 매장 일을 맡기실 때는 목적을 먼저 정하시는 편이 좋습니다.
인건비 비용 인정이 목적이면 → 근로소득(직원 등록) 방식
가족 소득 분산이 목적이면 → 공동사업자 등록 방식
단, 공동사업자 등록은 해당 가족 구성원의 피부양자 자격을 포기하는 선택이 됩니다.
현재 피부양자로 올라 있다면 반드시 사전에 확인하세요.
🙋 자주 묻는 질문
Q. 직원 없이 혼자 하는데도 해당되나요?
A. 사장님 본인은 지역가입자로 보험료를 냅니다. 배우자가 직장가입자라면 그쪽에 가족을 피부양자로 올릴 수 있으니 요건을 확인하시기 바랍니다.
Q. 배우자가 매장을 돕는데 급여를 안 주면 괜찮나요?
A. 소득이 없으니 자격은 유지됩니다. 다만 실제 근무에 대한 대가를 주지 않는 방식은 나중에 문제가 될 수 있으니 지급 내역을 남겨두시길 권해드립니다.
Q. 사업자등록만 내고 매출이 없으면 어떻게 되나요?
A. 사업소득이 발생하지 않았다면 자격 유지가 가능합니다. 종합소득세 신고에서 사업소득이 잡히면 그때 상실 처리됩니다.
Q. 탈락하면 얼마나 더 내나요?
A. 소득과 재산에 따라 다릅니다. 지역가입자로 전환되면 보험료가 매달 새로 부과되고, 늦게 발견될수록 소급 추징 규모가 커집니다.
📋 정리
① 사업자등록이 있으면 사업소득 1원도 안 됩니다
② 사업자등록이 없으면 사업소득 500만 원 이하까지
③ 모든 소득 합계 2,000만 원 이하
④ 재산세 과세표준 5억 4,000만 원 초과 시 소득 1,000만 원 이하, 9억 원 초과 시 무조건 탈락
가족을 등록하기 전에 미리 점검하시면 매달 나가는 돈을 아낄 수 있습니다. 궁금하신 거 있으시면 댓글 달아주세요!