안녕하세요. 명륜세무회계 전창로 세무사입니다.
사장님들, 추석 연휴로 매장 운영하시느라 정신없으실텐데
혹시 집을 두 채 이상 갖고 계시거나 최근 부모님께 물려받은 집이 있으신가요?
이런 경우 종합부동산세가 생각보다 훨씬 많이 나올 수 있어서 오늘 꼭 짚어드리려 합니다!
📌 핵심정리
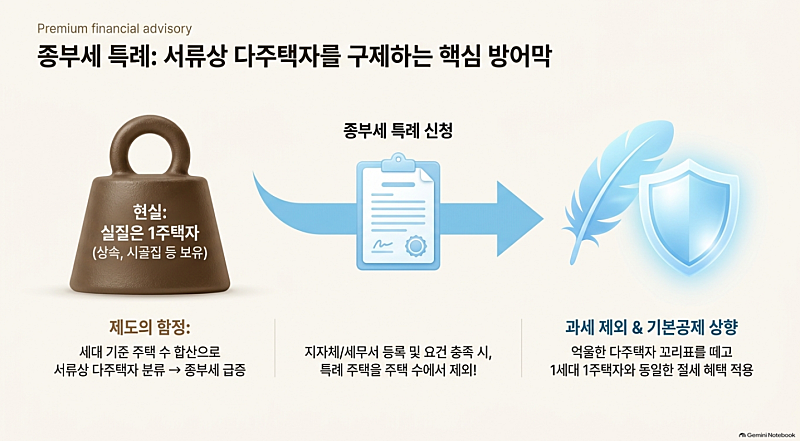
종부세는 세대가 보유한 주택 수 기준으로 세금이 확 뛰는 구조입니다.
실질은 1주택자와 다름없는데도 서류상 다주택자로 분류돼서
억울하게 세금 폭탄을 맞는 사장님들이 매년 계실 정도입니다.
이걸 막아주는 게 바로 "종부세 특례 제도"입니다.
🔍 이런 경우 특례 대상입니다
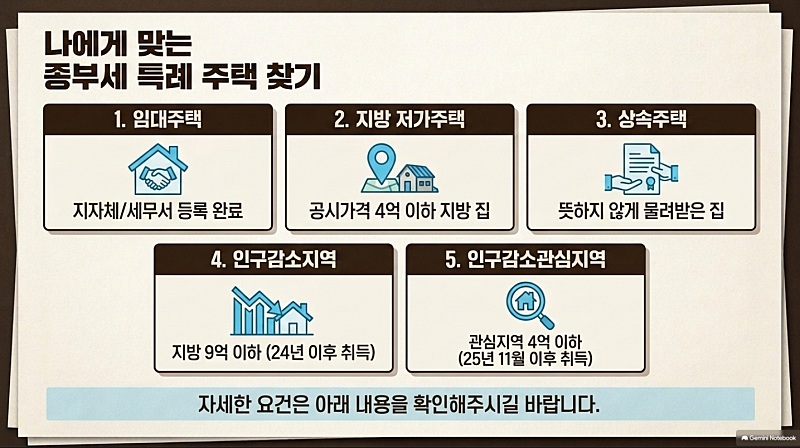
① 임대주택
지자체와 세무서에 임대사업자로 등록하고,
아래 요건을 갖추면 해당 주택은 주택 수에도 안 들어가고 종부세도 아예 매겨지지 않습니다.
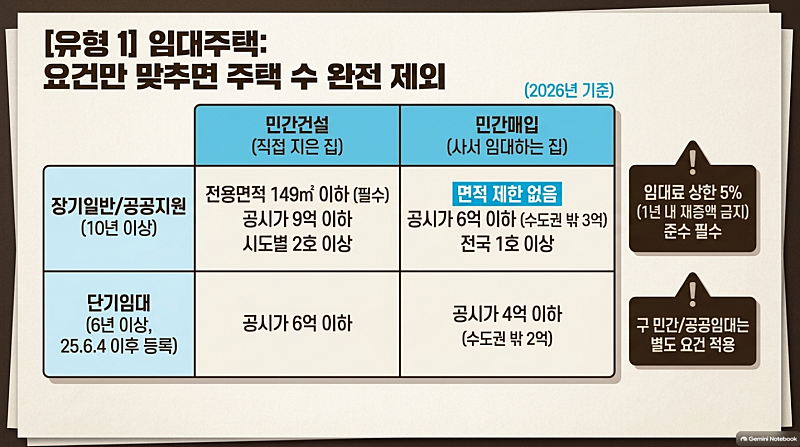
[임대주택 유형별 합산배제 요건(2026년 기준)]
|
유형 |
전용면적 |
주택 수 |
공시가격 |
의무임대기간 |
임대료 상한 |
|
민간건설 장기일반· 공공지원임대 |
149㎡ 이하 |
시도별 2호 이상 |
9억원 이하 |
10년 이상 |
5% (1년 내 재증액 금지) |
|
민간건설 단기임대 (2025.6.4.이후 등록) |
6억원 이하 |
6년 이상 | |||
|
민간매입 장기일반· 공공지원임대 |
제한 없음 |
전국 1호 이상 |
6억원 이하 (수도권 밖 3억원) |
10년 이상 | |
|
민간매입 단기임대 (2025.6.4.이후 등록) |
4억원 이하 (수도권 밖 2억원) |
6년 이상 |
※ 건설임대는 전용면적 149㎡ 이하 요건이 반드시 충족되어야 합니다.
※ 매입임대는 별도의 면적 요건이 없습니다.
※ 위 요건은 신규 민간임대주택 기준이며, 구 민간임대·공공임대 등 기존 등록 유형은 별도 요건이 적용됩니다.
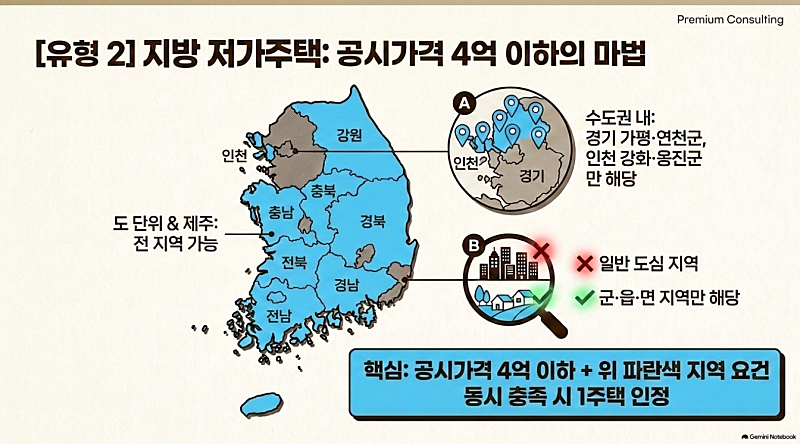
② 지방 저가주택
공시가격 4억원 이하이면서 아래 지역에 소재한 집이면
1세대 1주택자로 인정받으실 수 있습니다.
(※소재지 요건을 반드시 확인하세요!)
[소재지 요건 정확히 보기]
- 수도권 내
: 경기 가평·연천군, 인천 강화·옹진군만 해당
- 수도권 밖 광역시·특별자치시(부산·대구·광주·대전·울산·세종 등)
: 군·읍·면 지역만 해당 (일반 도심 지역 ❌)
- 수도권 밖 도(경기 제외 전라도·경상도·충청도·강원도 등)·제주도
: 전 지역 해당
*예시: 부산 해운대구, 대구 수성구 등 광역시 일반 시가지 주택은
공시가격 4억 이하여도 이 특례 대상이 아닙니다.
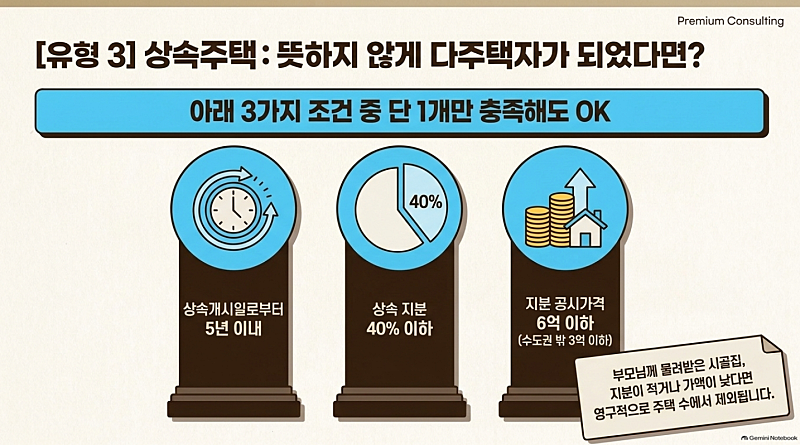
③ 상속주택
상속개시일로부터 5년 이내이거나,
상속 지분이 40% 이하 또는 지분 공시가격이 6억원(수도권 밖 3억원) 이하면
1세대 1주택 특례에 해당됩니다.
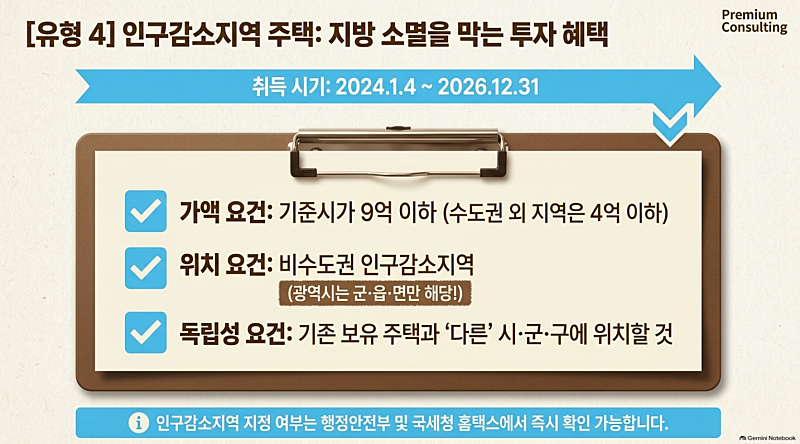
④ 인구감소지역 주택
2024년 1월 4일부터 2026년 12월 31일까지 취득했고,
비수도권 인구감소지역은 기준시가 9억원 이하(그 외 지역은 4억원 이하),
기존 보유주택과 같은 시·군·구가 아니라면 특례 대상입니다.
※ 소재지 주의: 수도권 밖 광역시(부산·대구·광주·대전·울산 등)는 인구감소지역이라도
군·읍·면 지역만 해당합니다.
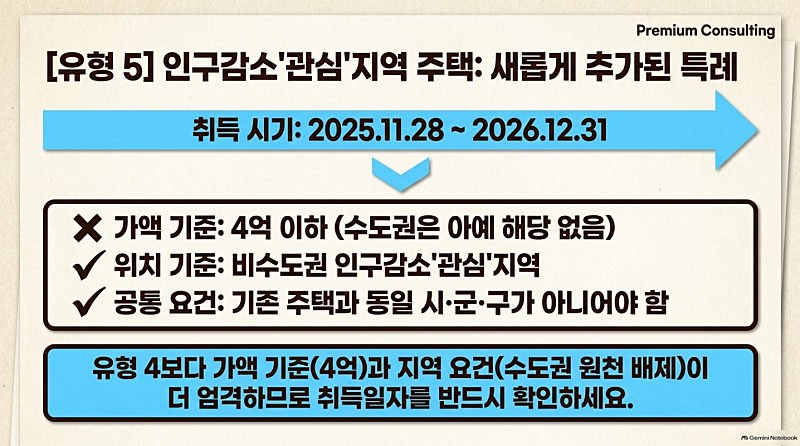
⑤ 인구감소관심지역 주택
2025년 11월 28일부터 2026년 12월 31일까지 취득했고,
비수도권 인구감소관심지역 기준시가 4억원 이하이며 (수도권은 해당 없음),
마찬가지로 기존 주택과 동일 시·군·구가 아니어야 합니다.
(※인구감소지역 및 관심지역 확인은 행정안전부 홈페이지 혹은 국세청 홈택스에서 확인 가능합니다.)
🔍 사례로 보면
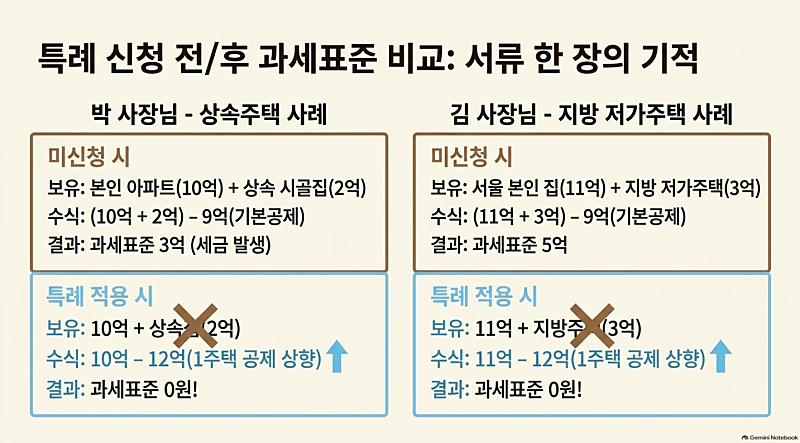
미용실 하시는 박 사장님, 본인 아파트(공시가격 10억)에
작년 부모님께 물려받은 시골집(공시가격 2억)이 하나 있으신 경우를 설명드리겠습니다.
특례 신청 안 하면 두 채 공시가격을 합산해서
12억에서 기본공제 9억원을 뺀 3억원이 과세표준이 됩니다.
2주택자는 중과세율 없이 기본세율(최대 2.7%)이 적용되므로,
과세표준 3억원에 대한 세금이 발생하게 됩니다.
반면 상속주택 특례를 신청해서 1세대 1주택자로 인정받으면 시골집은 계산에서 빠지고,
본인 아파트 10억에서 기본공제 12억원을 빼니 과세표준이 0원이 됩니다.
즉 종부세 자체가 아예 안 나오는 거죠.
카페 하시는 김 사장님도 비슷한데, 서울 본인 집(11억)에 지방 저가주택 소재지 요건을
충족하는 지방 주택(공시가격 3억)을 하나 더 갖고 계신 경우입니다.
신청 안 하면 합산 14억에서 9억 공제하고 5억이 과세표준이 되지만,
신청하시면 본인 집 11억에서 12억 공제라 마찬가지로 0원이 됩니다.
서류 한 장 내느냐 안 내느냐에 따라 세금이 아예 갈리는 겁니다.
⚠️ 놓치기 쉬운 것: 1세대 1주택 세액공제는 '진짜 1주택' 몫에만 적용
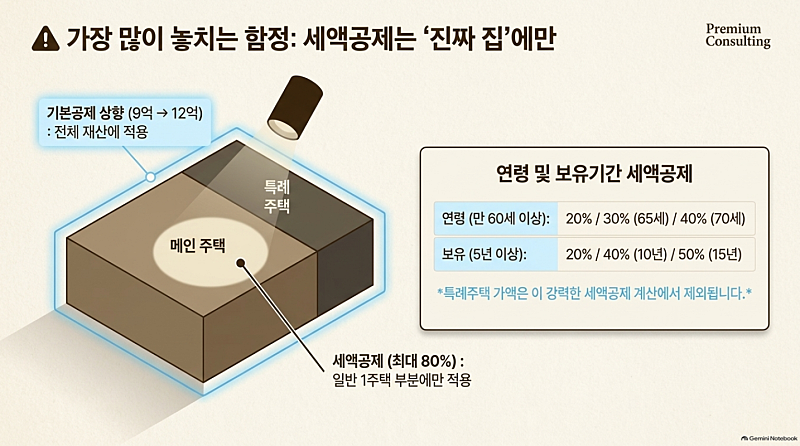
1세대 1주택 특례를 받으면 혜택이 두 가지인데,
적용 범위가 다르다는 점을 꼭 알아두셔야 합니다.
첫 번째는 기본공제 상향(9억원 → 12억원)으로,
특례주택(상속주택, 지방저가주택 등)을 포함한 전체 공시가격에 적용됩니다.
두 번째는 연령·보유기간에 따른 세액공제(최대 80%)인데,
만 60세 이상 20%, 65세 이상 30%, 70세 이상 40%,
여기에 5년 이상 보유 20%, 10년 이상 40%, 15년 이상 50%를 더해주는 방식입니다.
이 세액공제는 특례주택을 제외한 일반 1주택 부분에 대해서만 적용되니
참고하시길 바랍니다.
📋 신고일정
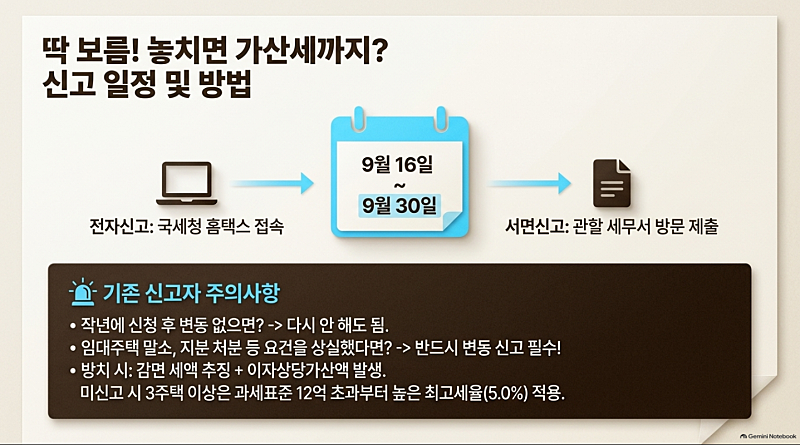
신청 기간은 9월 16일부터 30일까지, 딱 보름뿐입니다.
홈택스에서 전자신고 하시면 되고,
작년에 이미 신청해서 변동사항 없으신 분들은 다시 안 하셔도 됩니다.
⚠️ 단, 기존 신고자라도 임대주택 등록 말소, 지분 처분 등으로
요건을 더 이상 충족하지 못하게 된 경우에는 변동 내용을 반드시 신고하셔야 합니다.
요건이 사라진 상태로 방치하면 나중에 가산세가 발생할 수 있습니다.
🚨 신청 안 하면 이렇게 됩니다
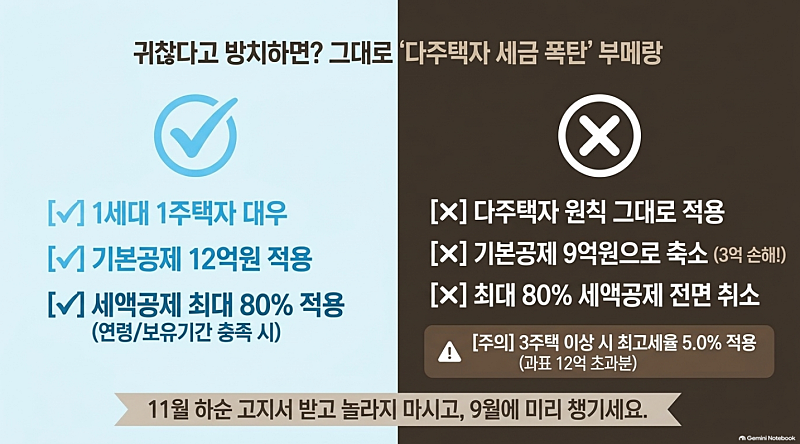
기한 내 신청 안 하시면 국세청은 원칙대로 다주택자 기준을 그대로 적용합니다.
위 사례처럼 기본공제가 12억에서 9억으로 줄고, 세액공제(최대 80%)도 못 받게 됩니다.
2주택자는 중과세율 없이 기본세율이 적용됩니다.
단, 3주택 이상이라면 과세표준 12억 초과 구간부터 2주택 이하보다 높은 세율이 적용되며, 최고세율은 94억원 초과 시 5.0%입니다.
11월 하순경 고지서 받고 나서 놀라지 마시고, 미리 챙겨두시는 게 훨씬 낫습니다.
🙋 자주 묻는 질문
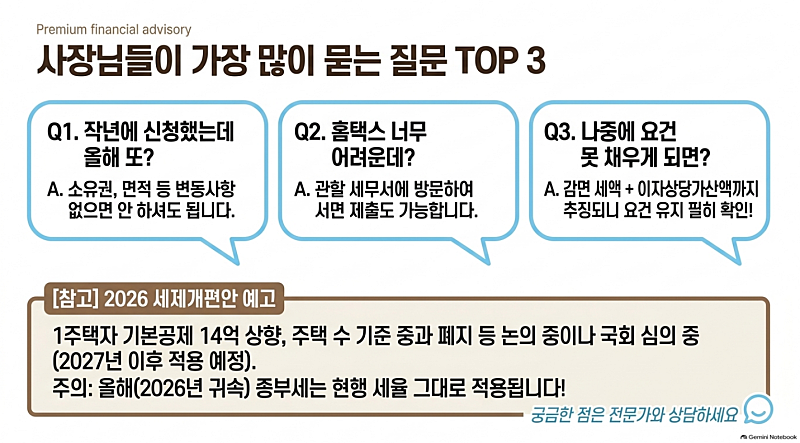
Q. 작년에 신청했는데 올해도 또 해야 하나요?
A. 소유권이나 면적 등변동사항이 없으면 다시 신청 안 하셔도 됩니다.
Q. 매장 운영하느라 바빠서 홈택스가 어려운데 세무서 방문도 되나요?
A. 네, 서면으로 신청서 작성해서 관할 세무서에 제출하셔도 됩니다.
Q. 신청했는데 나중에 요건을 못 채우면 어떻게 되나요?
A. 감면받은 세액에 이자상당가산액까지 더해져 추징되니
요건 유지 여부를 계속 확인하셔야 합니다.
|
[참고] 2026 세제개편안 예고 정부가 2026년 8월 발표한 세제개편안에는 거주 1주택자 기본공제 12억→14억 상향, 2028년부터 주택 수 기준 중과 폐지 및 주택가액 기준 단일세율(0.5~5.0%) 전환 등이 포함되어 있으나, 아직 국회 심의 중이며 2027년 이후 귀속분부터 단계적으로 적용될 예정입니다. 올해(2026년 귀속) 종부세에는 현행 세율이 그대로 적용됩니다. |
이번 기회에 사장님 소유 부동산 상황을 한번 점검해보시고,
다섯 가지 유형 중 하나라도 해당되시면 9월 30일 전에 꼭 신청하시길 바랍니다.
궁금하신 거 있으시면 댓글 달아주세요! 😊