안녕하세요. 명륜세무회계 전창로 세무사입니다.
매장 운영하다 보면 거래처랑 밥 먹고, 명절에 선물도 보내고, 이래저래 챙길 일이 많으시죠.
그런데 막상 이런 비용 처리하려면 증빙 챙기는 게 은근히 신경 쓰이거든요.
이번 2026년 세제개편안에 사장님들이 반가워하실 내용이 하나 들어왔습니다.
바로 '기업업무추진비(=접대비) 기준금액 상향'입니다.
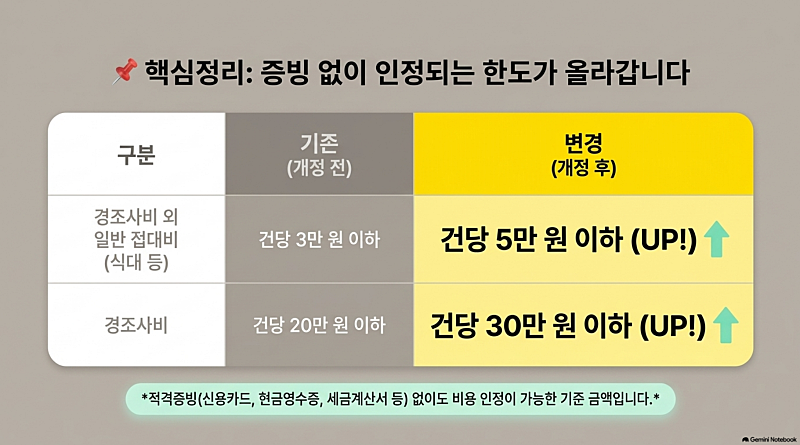
📌 핵심정리
거래처 접대나 경조사비 같은 비용을 쓸 때, 일정 금액까지는 정식 증빙
(신용카드 매출전표, 현금영수증, 세금계산서 등) 없이도 비용으로 인정받을 수 있습니다.
이 "증빙 없이 인정되는 한도"가 이번에 올라갑니다.
① 경조사비: 건당 20만원 → 30만원
② 경조사비 외 일반 접대비(ex) 간이영수증, 택배영수증 등): 건당 3만원 → 5만원
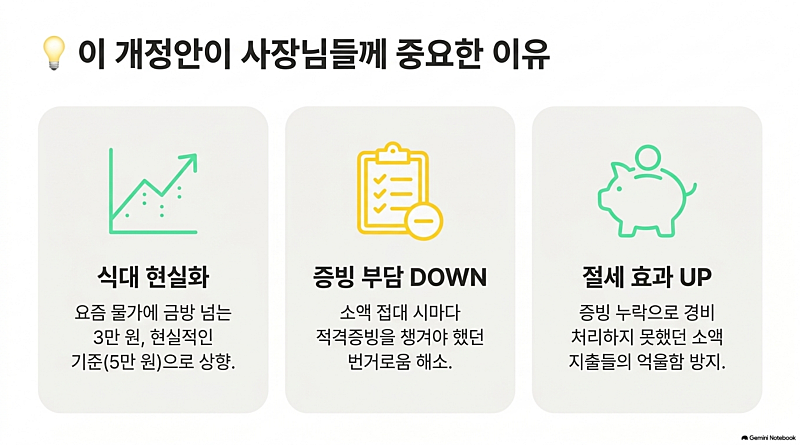
💡 이게 왜 중요할까요
솔직히 밥값 3만원, 요즘 물가에 금방 넘잖아요.
지금까지는 거래처와 식사 한 번 해도 3만원을 넘으면
반드시 카드나 현금영수증 같은 적격증빙이 있어야 비용 처리가 됐습니다.
증빙이 없으면 아예 경비로 못 넣었던 거죠.
앞으로는 그 기준이 5만원으로 올라가니,
소액 접대는 증빙 챙기는 부담이 훨씬 줄어들 겁니다.
경조사비도 마찬가지로 30만원까지 여유가 생기고요.
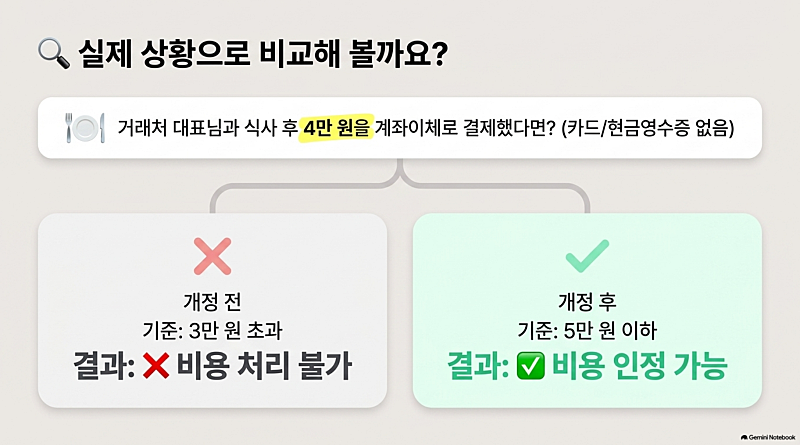
🔍 사례로 보면 이렇습니다
거래처 사장님이랑 4만원짜리 식사를 하고 그냥 계좌이체로 계산했다고 해볼게요.
✓ 개정 전이라면? 3만원을 넘었는데 카드·현금영수증이 없으니 비용 처리 불가
✓ 개정 후라면? 5만원 이하라서 증빙이 좀 부족해도비용 인정 가능
이렇게 실제 상황에서 차이가 확 나는 편입니다.
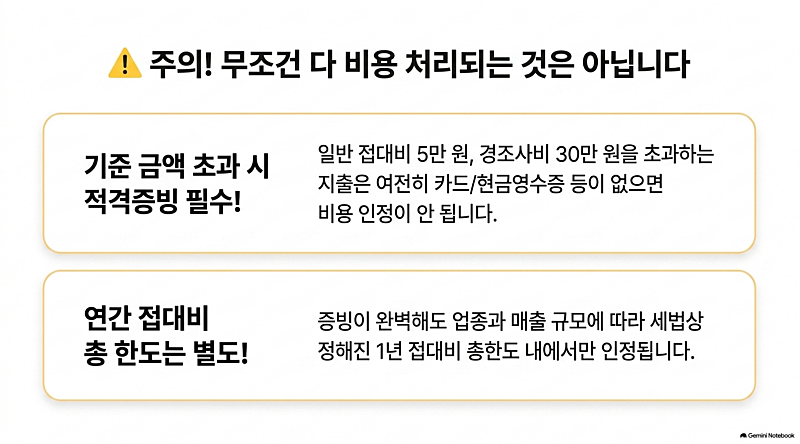
⚠️ 놓치기 쉬운 것
한 가지 오해하기 쉬운 부분을 짚어드리겠습니다.
이번 개정은 "증빙 없이 인정되는 한도"가 올라가는 것이지,
접대비 자체를 무한정 비용으로 쳐준다는 뜻은 아닙니다.
✓ 5만원(경조사비 30만원)을 넘는 금액은
여전히 카드·현금영수증 같은 적격증빙이 꼭 필요합니다.
✓ 업종·매출 규모에 따라 연간 접대비 총 한도도 별도로 정해져 있으니,
무조건 다 인정되는 건 아니라는 점 기억해두세요.
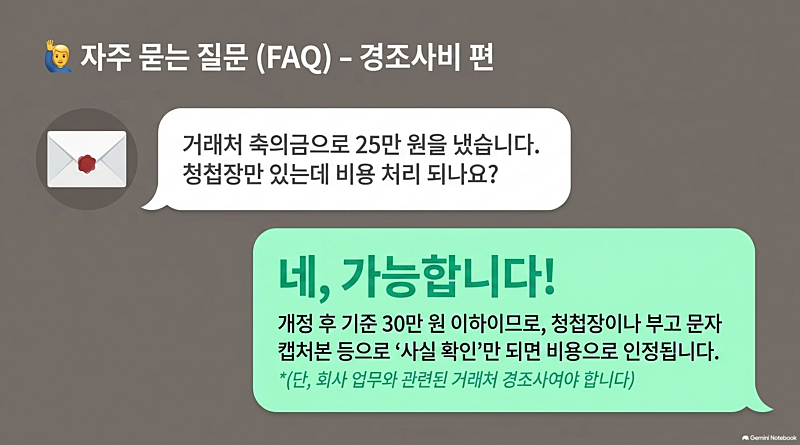
🙋 자주묻는질문
Q. 축의금 25만원 냈는데 청첩장만 있어도 비용 되나요?
경조사비는 30만원(개정 후 기준) 이하라면
청첩장, 부고 문자 같은 걸로 사실 확인이 되면 인정받을 수 있습니다.
다만 회사 업무와 관련된 거래처 경조사여야 한다는 점이 전제입니다.
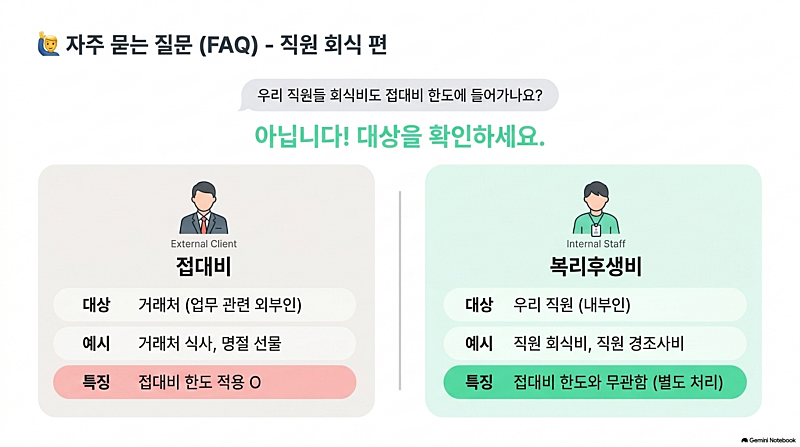
Q. 직원 회식비도 접대비인가요?
아닙니다. 직원들과 쓴 비용은 복리후생비로 따로 처리되고, 접대비 한도와는 무관합니다.
이 둘을 헷갈리는 분들이 생각보다 많으신데,
회식·경조사 지원처럼 우리 직원을 위한 지출은 복리후생비라고 기억하시면 편합니다.
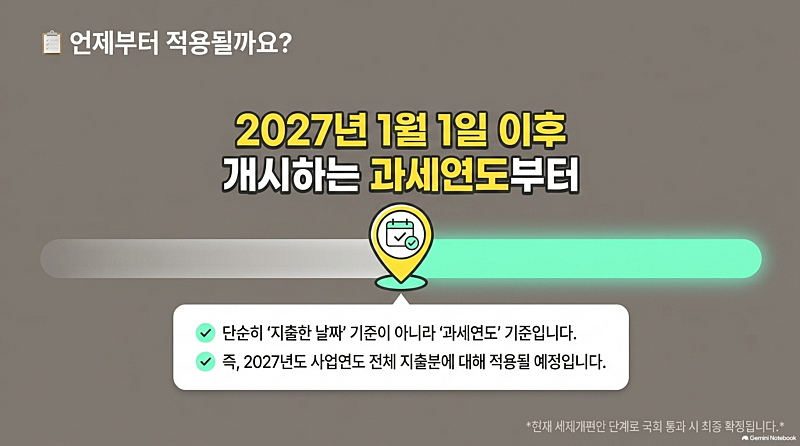
📋 적용시기
기획재정부 공식 문답자료에 따르면,
2027년 1월 1일 이후 개시하는 과세연도 분부터 적용됩니다.
즉, 2027년도 사업연도 전체가 대상이 됩니다.
'지출 시점'이 아닌 '과세연도' 기준이라는 점을 참고해 주세요.
세제개편안은 아직 확정 전 단계라 국회 논의 과정에서 바뀔 수도 있습니다.
최종 확정되면 다시 정리해드리겠습니다.
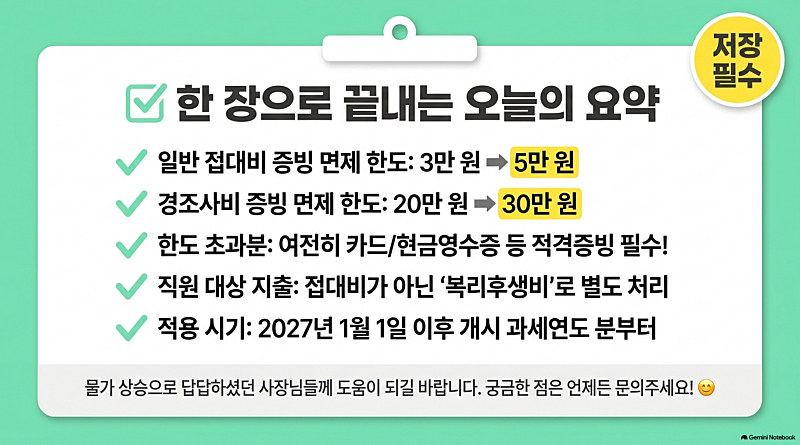
✅ 오늘의 요약
- 접대비 증빙 없이 인정 한도: 3만원 → 5만원
- 경조사비 한도: 20만원 → 30만원
- 한도 초과분은 여전히 적격증빙 필수
- 직원 관련 지출은 접대비 아닌 복리후생비
- 적용 시기: 2027년 1월 1일 이후 개시하는 과세연도 분부터 (국회 확정 전)
물가는 오르는데 기준은 그대로라 답답하셨던 사장님들께
조금이나마 숨통 트이는 개정입니다.
궁금하신 거 있으시면 댓글 달아주세요! 😊