안녕하세요
명륜세무회계 전창로 세무사입니다.
혹시 세무사무실에서 "사장님, 납부세액 재계산 때문에
부가세 더 내셔야 해요" 라는 연락 받아보신 적이 있으신가요?
무슨 소린가 하고 당황하셨을 텐데요.
오늘은 정육점은 물론 약국, 북카페 등 면세와 과세를 같이 하는
겸영사업자분들이 꼭 알아야 할 이 제도를 간단하게 정리해드립니다!
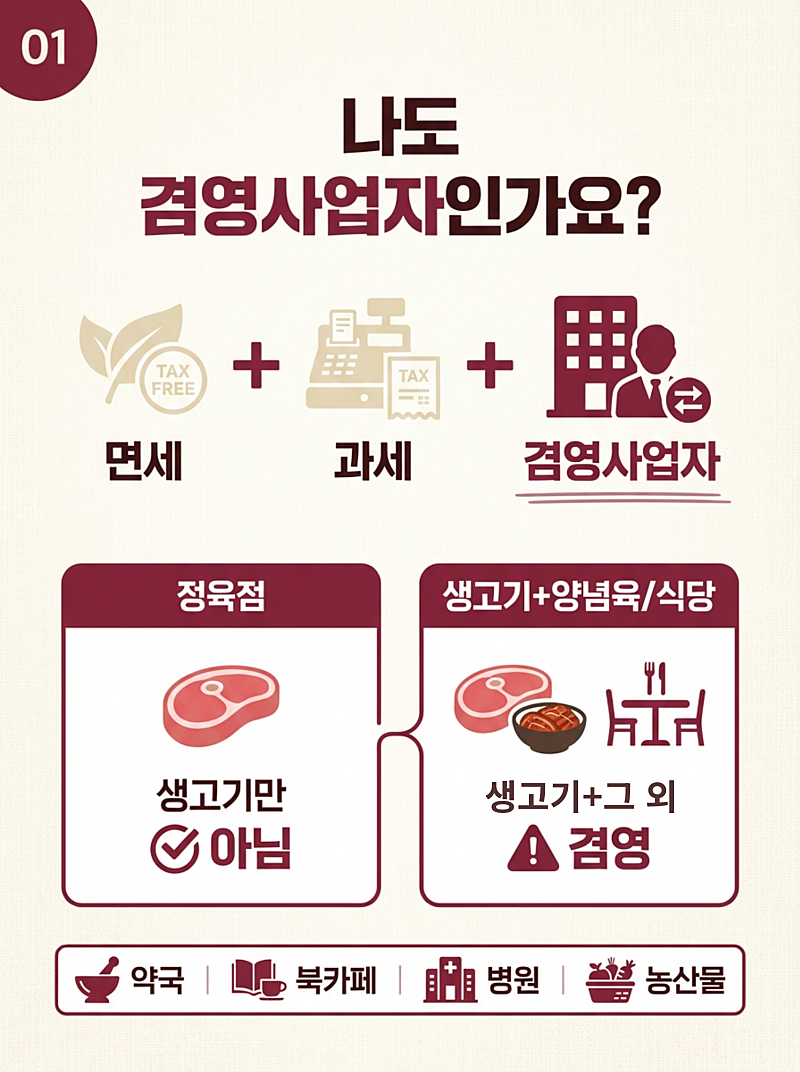
1. 나도 겸영사업자인가요?
면세 사업 + 과세 사업을 같이 하면 겸영사업자입니다.
정육점 기준:
생고기만 판매 → 겸영사업자 아님 ✅
생고기 + 양념육/식당/밀키트 → 겸영사업자 ⚠️
다른 업종 기준:
약국: 처방조제(면세) + 영양제/건강식품(과세)
북카페: 책 판매(면세) + 커피/디저트(과세)
병원: 진료(면세) + 미용시술(과세)
농산물: 농산물 직판(면세) + 가공식품/식당(과세)
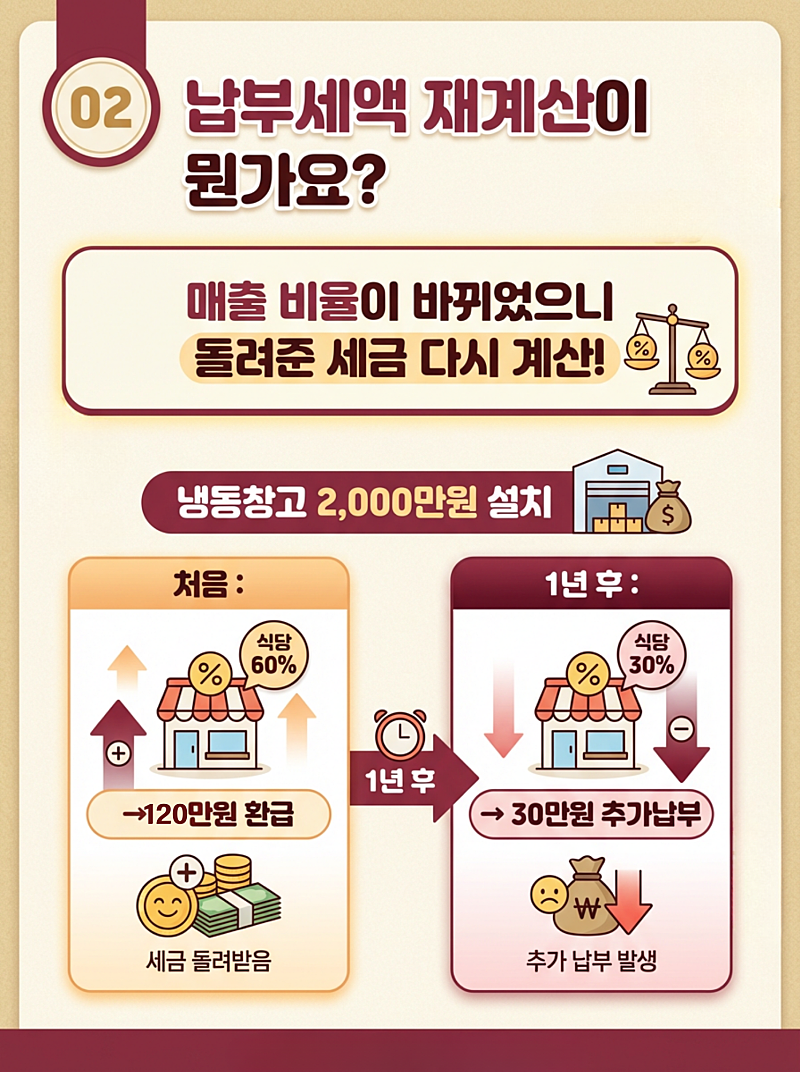
2. 납부세액 재계산이 뭔가요?
한마디로 "매출 비율이 바뀌었으니 옛날에 돌려준 세금 다시 계산하자"입니다.
정육점 예시: 정육식당 오픈하면서 냉동창고 2,000만 원(부가세 200만 원) 설치
처음 예상: 식당 매출 60% (면세 40%) → 부가세 120만 원 환급받음
1년 후 실제: 생고기가 대박나서 식당은 30%만 (면세 70%)
국세청: "식당용으로 쓴다며? 실제론 30%만 썼으니 차액 내놓으세요!"
계산 결과:
재계산세액 = 해당재화의 매입세액 × (1 - 감가율 × 경과된 과세기간 수) × 증감된 면세비율 = 200만원 × (1 - 0.25 × 2) × 0.30= 200만원 × 0.5 × 0.30= 30만원 추가 납부
💡 계산 설명:
냉동창고는 기계장비이므로 감가율 25% 적용
1년 = 2개 과세기간 (상반기, 하반기)
면세비율 증가: 70% - 40% = 30%p
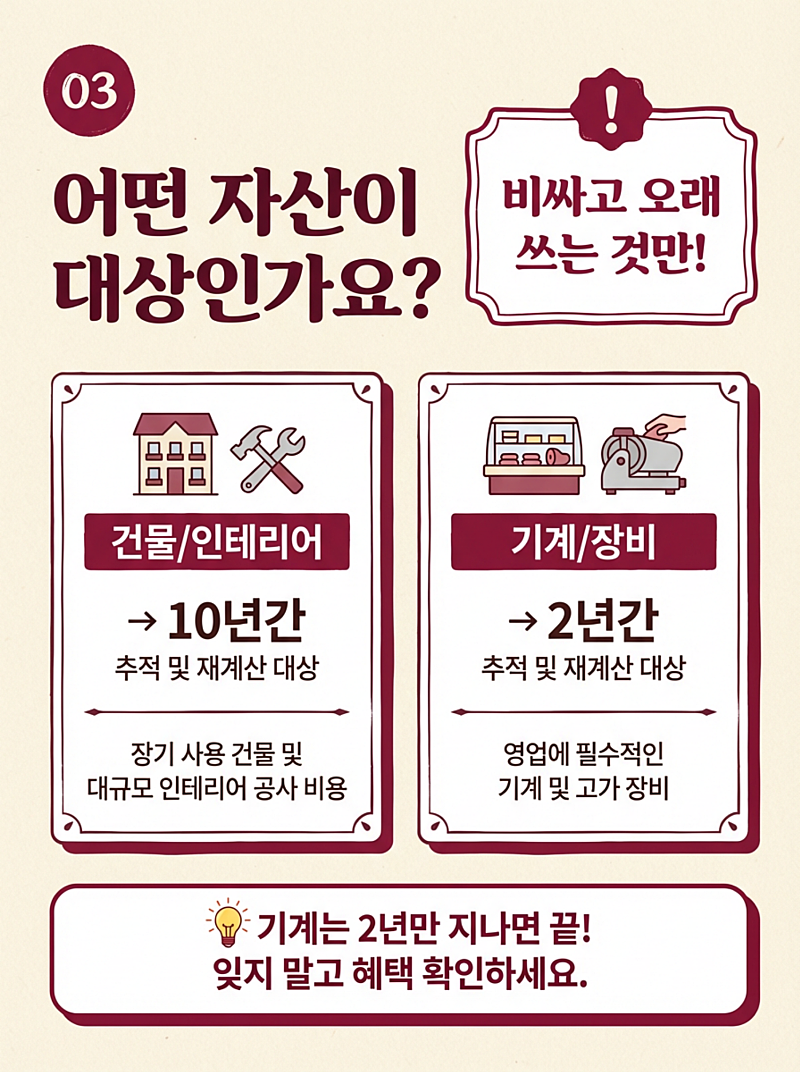
3. 어떤 자산이 대상인가요?
포장지, 일회용품 같은 소모품은 해당되지 않습니다.
비싸고 오래 쓰는 것들만 대상입니다.
건물/인테리어: 10년간 관리 (매장 공사, 간판 등)
기계/장비: 2년간 관리 (쇼케이스, 육절기, 커피머신, 에어컨 등)
💡기계는 구매 후 2년만 지나면 재계산 끝!
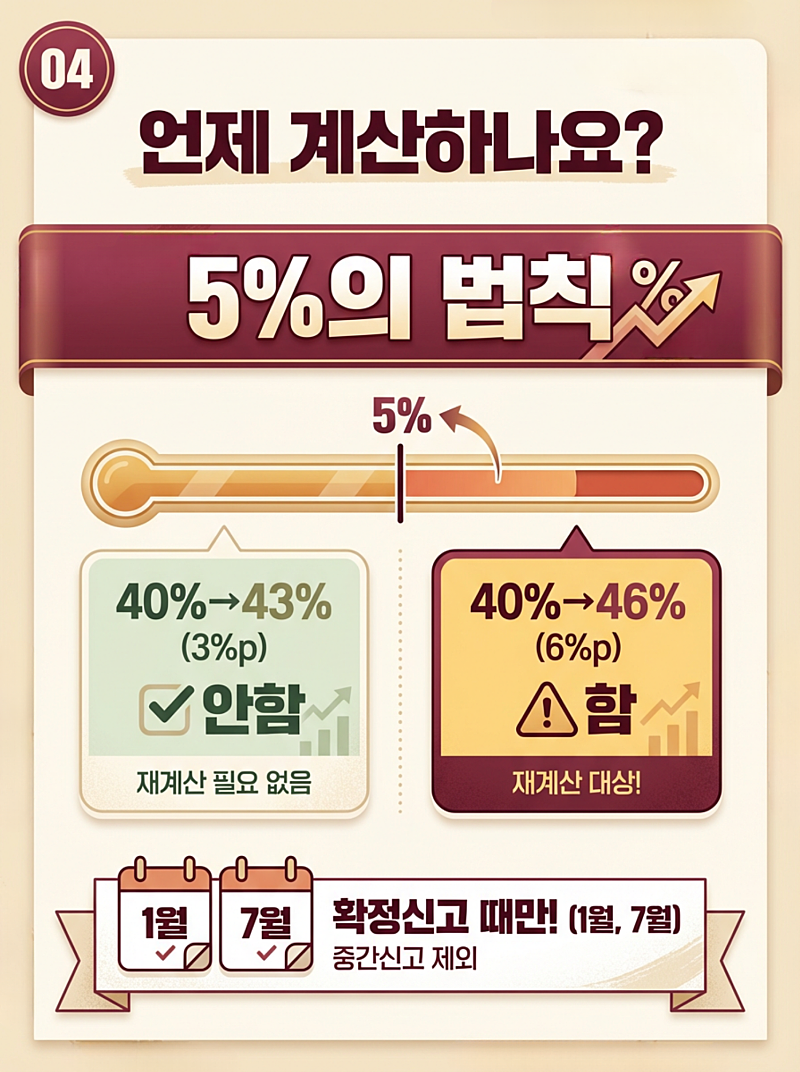
4. 언제 계산하나요? (5%의 법칙)
면세 비율이 5% 이상 변했을 때만 합니다.
면세 40% → 43% (3%p 차이): 재계산 안 함 ✅
면세 40% → 46% (6%p 차이): 재계산 함 ⚠️
계산 시기: 확정신고 (예정신고 때는 안 함)
개인사업자: 1월, 7월
5. 사장님들 필수 꿀팁 4가지
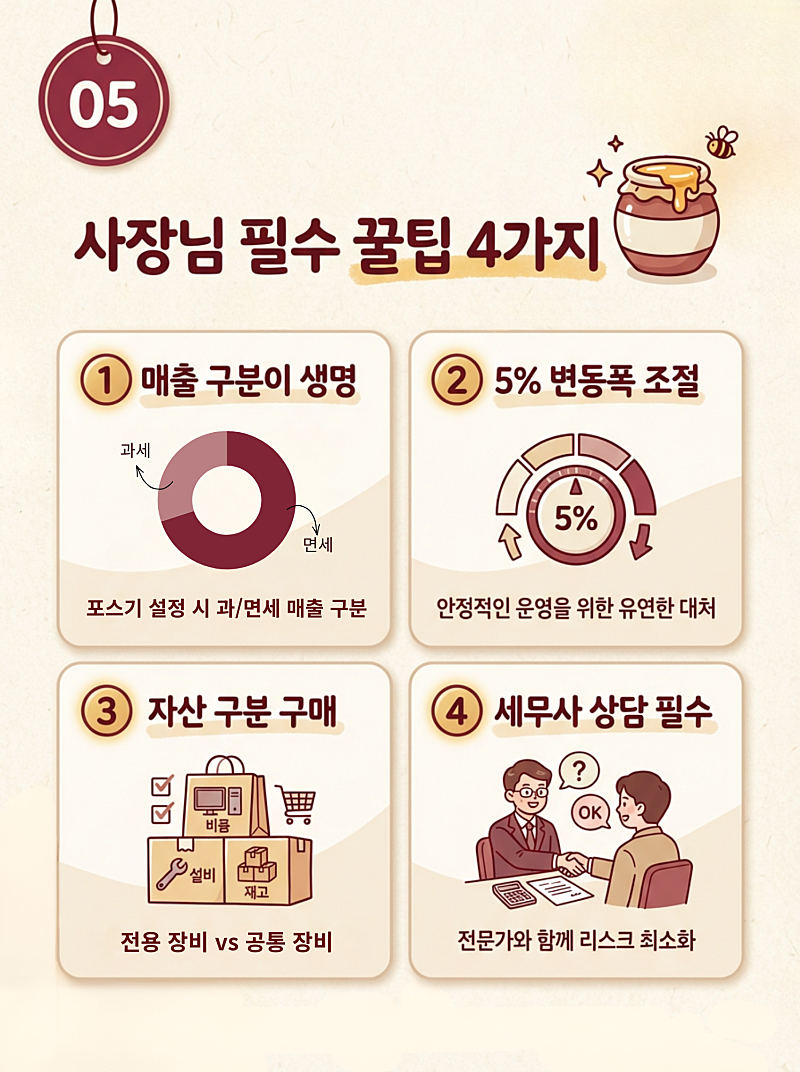
① 매출 구분이 생명
POS에서 처음부터 확실히 나누세요!
정육점: 생고기(면세) vs 양념육/식당(과세)
약국: 처방(면세) vs 영양제(과세)
북카페: 책(면세) vs 커피(과세)
② 5% 변동폭 조절 전략
확정신고 전에 면세 비율 변화가 5%를 넘길 것 같다면,
프로모션으로 매출 비율을 조절해서 유연하게 대처해보세요!
③ 자산 구분 구매
전용 장비 (정육 쇼케이스, 커피머신): 재계산 걱정 없음
공통 장비 (에어컨, 인테리어): 재계산 대상
④ 이런 경우엔 세무사 상담 필수
- 인테리어/장비에 수천만 원 투자한 경우
- 사업 구조 변경 예정인 경우 (정육점에 식당 추가 등)
- 매출 구분을 지금까지 안 해온 경우
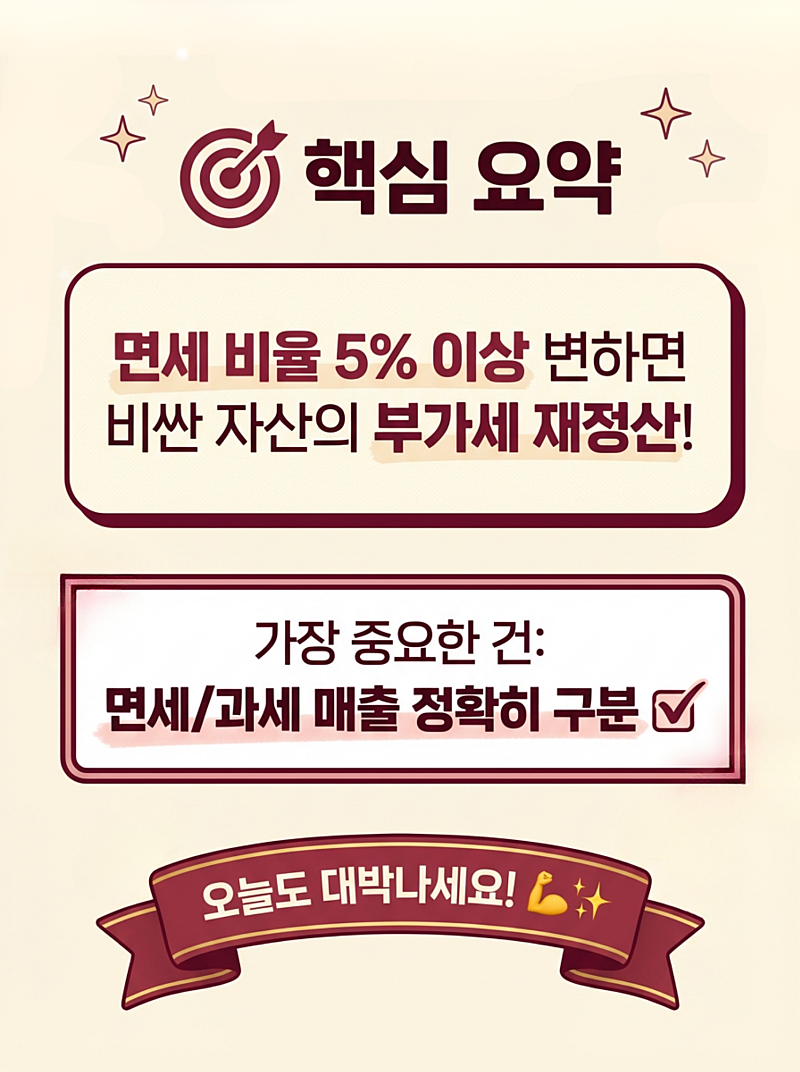
🎯 핵심 요약
"면세 비율이 5% 이상 변하면, 비싼 자산에 대해 받았던 부가세를 다시 정산한다!"
가장 중요한 건:평소에 면세/과세 매출을 정확히 구분해두는 것!
세무 리스크 예방의 기초가 됩니다.
오늘도 대박나세요 사장님들! 💪✨
이 글이 도움 되셨다면 같은 고민하는 사장님들에게 공유해주세요! 😊