안녕하세요.
명륜세무회계 전창로 세무사입니다.
정육점 운영하시면서 생고기와 양념육·가공육을 함께 파시는 사장님들, 꽤 많으실 겁니다.
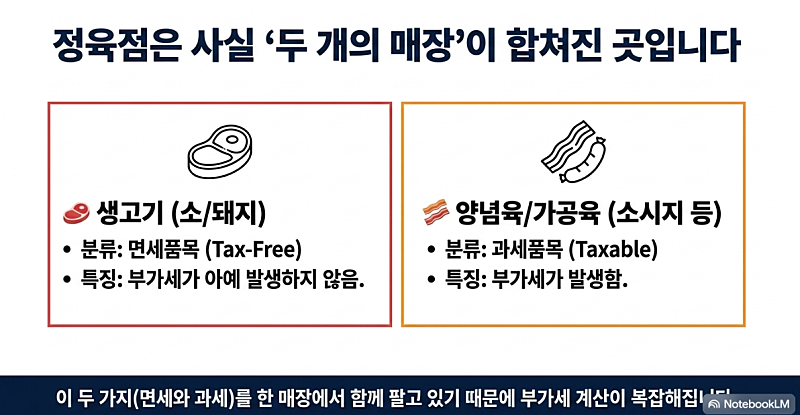
소고기·돼지고기 같은 생고기는 면세지만, 불고기·갈비양념 같은 양념육이나 햄·소시지·떡갈비, 조리 반찬은 과세거든요.
이렇게 면세 품목과 과세 품목을 한 매장에서 함께 취급하시는 게 정육점의 흔한 구조입니다.
이런 분들이 부가세 신고 때 가장 당황하는 순간이 있습니다.
매입세금계산서를 잔뜩 모아서 냈는데, 생각보다 환급액이 훨씬 적게 나오는 경우입니다.
매장 운영하다 보면 세무까지 신경 쓸 여유가 없으시죠.
막상 신고 결과를 보면 "왜 이렇게 적지?" 하고 놀라시는 사장님들이 많습니다.
오늘은 그 이유를 쉽게 풀어드리겠습니다.
📌 왜 전액 환급이 안 될까?
결론부터 말씀드리면, 면세매출(생고기) 비율이 높을수록 매입세액 공제액이 줄어들기 때문입니다.
부가세 원리를 한 줄로 정리하면 이렇습니다.
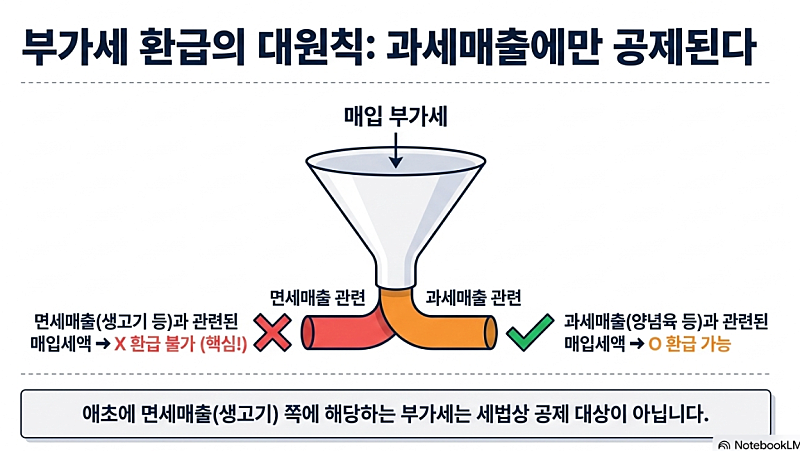
과세매출에 대해서만 부과되고, 면세매출에는 부가세가 아예 없습니다.
그래서 매입할 때 받은 세금계산서의 부가세도 과세매출과 관련된 부분만 공제·환급받을 수 있습니다.
면세매출 쪽에 해당하는 부가세는 공제 대상이 아니라는 게 핵심입니다.
사실 이 원리만 이해하시면 절반은 아신 겁니다.
🔍 안분계산이란?
세법에서는 이걸 안분계산이라고 부릅니다.
어려운 용어 같지만, 쉽게 말해 "비용을 과세·면세 매출 비율로 나누어 계산하는 것"입니다.
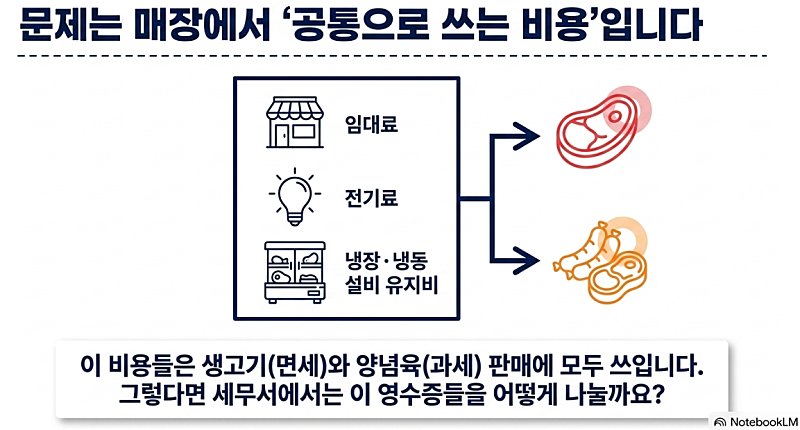
공통으로 쓰는 비용(임대료, 전기료, 냉장·냉동 설비 전기료 등)은 생고기(면세) 판매와 양념육·가공육(과세) 판매에 공통으로 들어가잖아요.
이런 공통 비용에 포함된 부가세는 과세매출 비율만큼만 매입세액으로 인정해 줍니다.
계산하는 방식은 이렇습니다.
안분공제율(%) = 과세매출 ÷ (과세매출 + 면세매출) × 100
공제받는 매입세액 = 공통매입세액 × 안분공제율
⚠️ 면세비율이 높을 때 현실
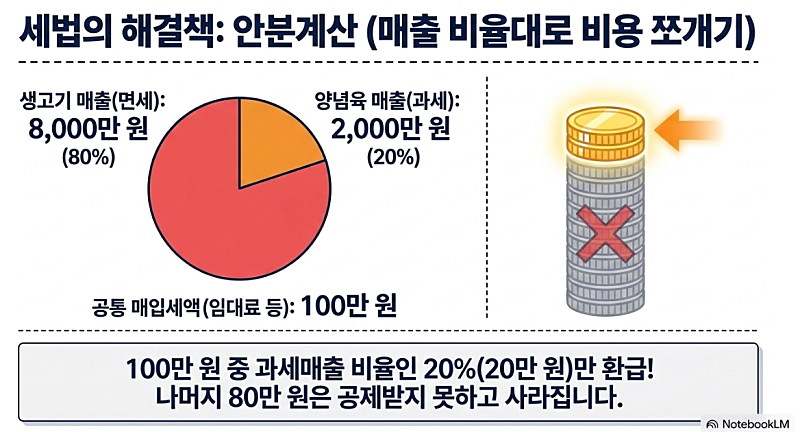
예를 들어 볼까요. 생고기와 양념육을 함께 파는 정육점 사장님이라고 가정해 보겠습니다.
과세매출(양념육·햄소시지·조리반찬 등): 2,000만 원
면세매출(생고기 등 미가공 육류): 8,000만 원
공통 매입세액(임대료 등): 100만 원
이 경우 안분공제율은 2,000 ÷ (2,000+8,000) = 20%가 됩니다.
그래서 100만 원 중 20만 원만 공제받을 수 있고, 나머지 80만 원은 공제를 못 받습니다.
솔직히 생각보다 충격적이실 겁니다.
100만 원을 냈는데 80만 원은 그냥 사라지니까요.
그런데 세법상 어쩔 수 없는 원리입니다.
💡 개별귀속으로 구분하면 달라집니다.
다만, 모든 비용이 안분계산 대상은 아닙니다.
과세사업 전용, 면세사업 전용으로 명확히 구분할 수 있는 비용은 해당 사업의 비용으로 직접 처리합니다.
이를 개별귀속(실지귀속)방식이라고 합니다.
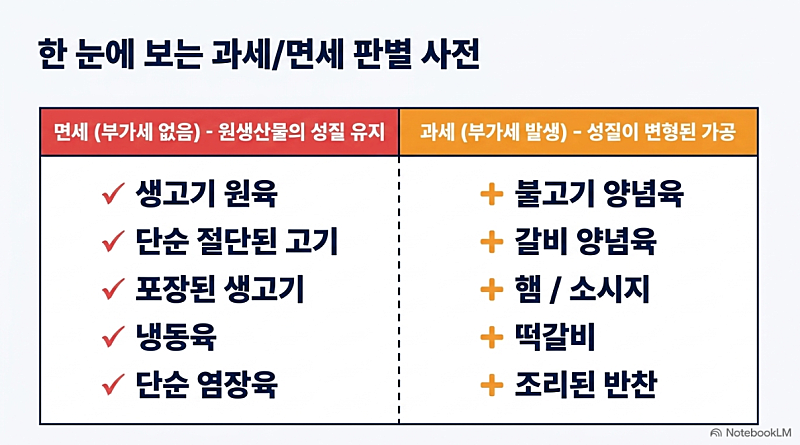
예를 들어, 양념·소스류·포장재·가공육 부재료 구매는 전액 과세 매입으로,
생고기(원육) 매입은 전액 면세 매입으로 구분하는 식입니다.
이렇게 명확히 나눌 수 있는 건 안분하지 않아도 됩니다.
그러니 거래처별로 세금계산서를 용도별로 명확히 구분해 두시는 게 훗날 세무 처리에 유리합니다.
🥩 가공 정도에 따라 과세·면세가 갈립니다
정육점 사장님들이 특히 헷갈려하시는 부분이 있습니다.
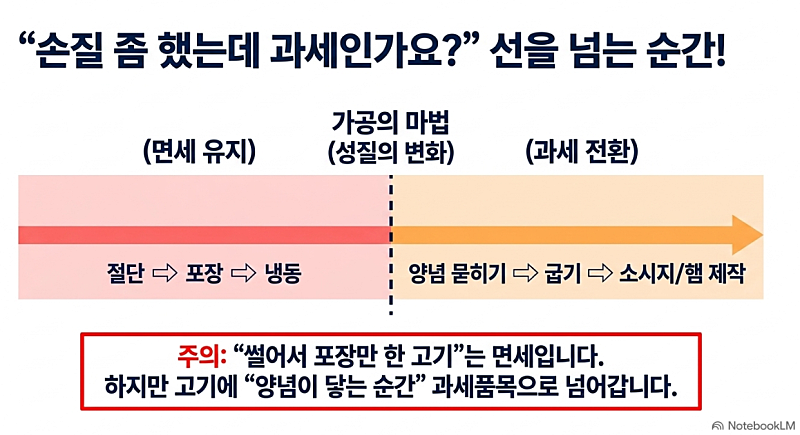
손질을 좀 했는데 이것도 면세인가요?라는 질문인데요, 기준은 이렇습니다.
단순 절단, 포장, 냉동, 염장 정도까지 → 원생산물의 성질이 변하지 않은 것으로 보아 면세 유지
양념(불고기·갈비 양념 등)이나 조리 과정을 거친 것 → 원생산물의 성질이 변형된 가공으로 보아 과세 전환
햄, 소시지, 떡갈비 등 가공육 제품 → 과세
즉 "썰어서 포장만 한 고기"는 면세지만,
"양념을 입힌 순간" 과세로 넘어간다고 보시면 됩니다.
참고로, 정육점이 면세로 산 생고기를 양념육 등 과세 가공품으로 만들어 파는 경우에는
이번 글의 안분계산과는 별개로 '의제매입세액공제'라는 제도가 적용됩니다.
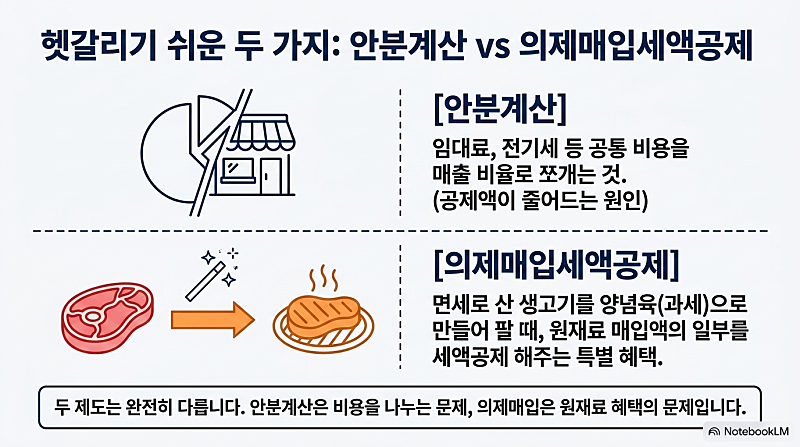
안분계산은 공통으로 쓰는 비용(임대료 등)을 나누는 문제이고,
의제매입세액공제는 면세로 사들인 원재료를 과세 제품으로 가공해 팔 때 매입세액을 인정해주는 문제라 서로 다른 제도라는 점, 헷갈리지 않으시길 바랍니다.
🚨 주의사항
공제받지 못할 매입세액을 전액 공제로 신고하면, 추후 세무조사나 과세관청 검토 시 차액 징수당할 수 있습니다.
가산세까지 붙을 수 있어서 결과적으로 손해가 커집니다.
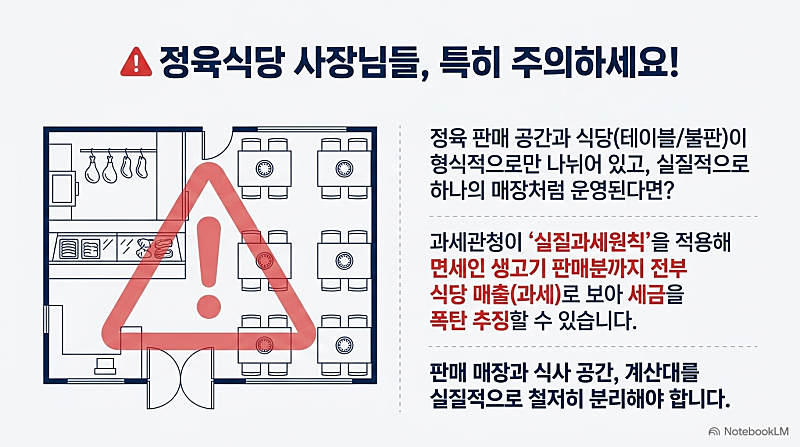
특히 매장에 테이블·불판 등을 두고 손님이 구입한 고기를 바로 구워 먹을 수 있게 하는 이른바 '정육식당' 형태로 운영하시는 경우는 더 조심하셔야 합니다.
정육 판매 공간과 식당 공간을 형식적으로만 구분해두고 실질적으로는 하나의 매장처럼 운영되면,
과세관청이 실질과세원칙에 따라 고기 판매분까지 과세로 보아 세금을 추징한 사례가 있습니다.
매장·계산대를 실질적으로 분리하는 등 요건을 꼼꼼히 갖추셔야 합니다.
🙋 자주묻는질문
Q.. 양념육도 면세인가요?
A. 아니요. 양념을 하면 원생산물의 성질이 변형된 가공으로 보아 과세 대상입니다.
생고기 상태 그대로 절단·포장·냉동·염장만 한 것까지만 면세입니다.
Q. 매장에 테이블을 놓고 고기를 구워 먹게 해주면 어떻게 되나요?
A. 손님에게 조리·접객 서비스를 제공하는 것으로 보아 과세 대상이 될 수 있습니다.
판매 공간과 식사 공간이 실질적으로 분리되어 있는지가 중요한 판단 기준입니다.
Q. 그냥 전부 과세사업으로 신고하면 안 되나요?
A. 매출 자체가 과세냐 면세냐는 품목과 가공 정도에 따라 법으로 정해져 있습니다.
사장님이 임의로 선택할 수 있는 게 아니에요. 생고기는 면세, 양념육·가공육은 과세라는 기준을 따르셔야 합니다.
생고기와 양념육·가공육을 함께 파는 정육점 사장님은, 공통 비용의 매입세액을 전액 환급받을 수 없습니다.
과세매출 비율만큼만 공제되는 안분계산 원리 때문입니다.
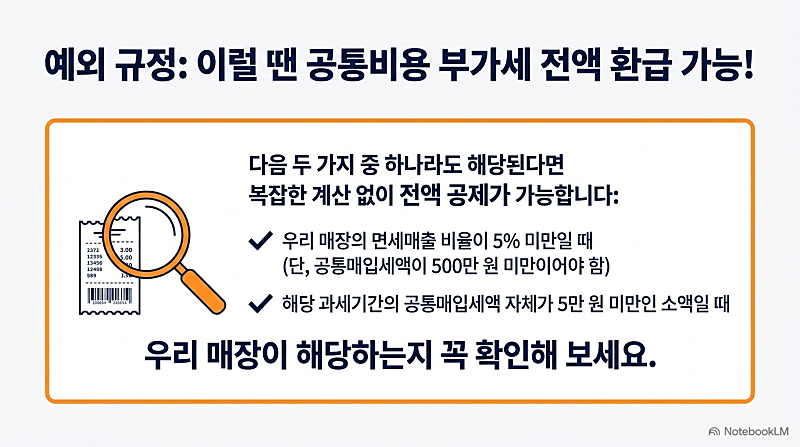
다만 면세비율이 5% 미만(공통매입세액 500만 원 미만이어야 함)이거나 공통매입세액이 소액(5만 원 미만)인 경우엔 예외적으로 전액 공제가 가능하니,
우리 매장이 여기에 해당하는지도 함께 확인해 보세요.
거래처 세금계산서를 용도별로 잘 나누어 관리하시고, 복잡한 부분은 세무사와 함께 챙기시는 걸 권해드립니다.
궁금하신 거 있으시면 댓글 달아주세요! 😊