안녕하세요.
명륜세무회계 전창로 세무사입니다.
오늘은 겸영사업자에 대해 이야기해보고자 합니다.
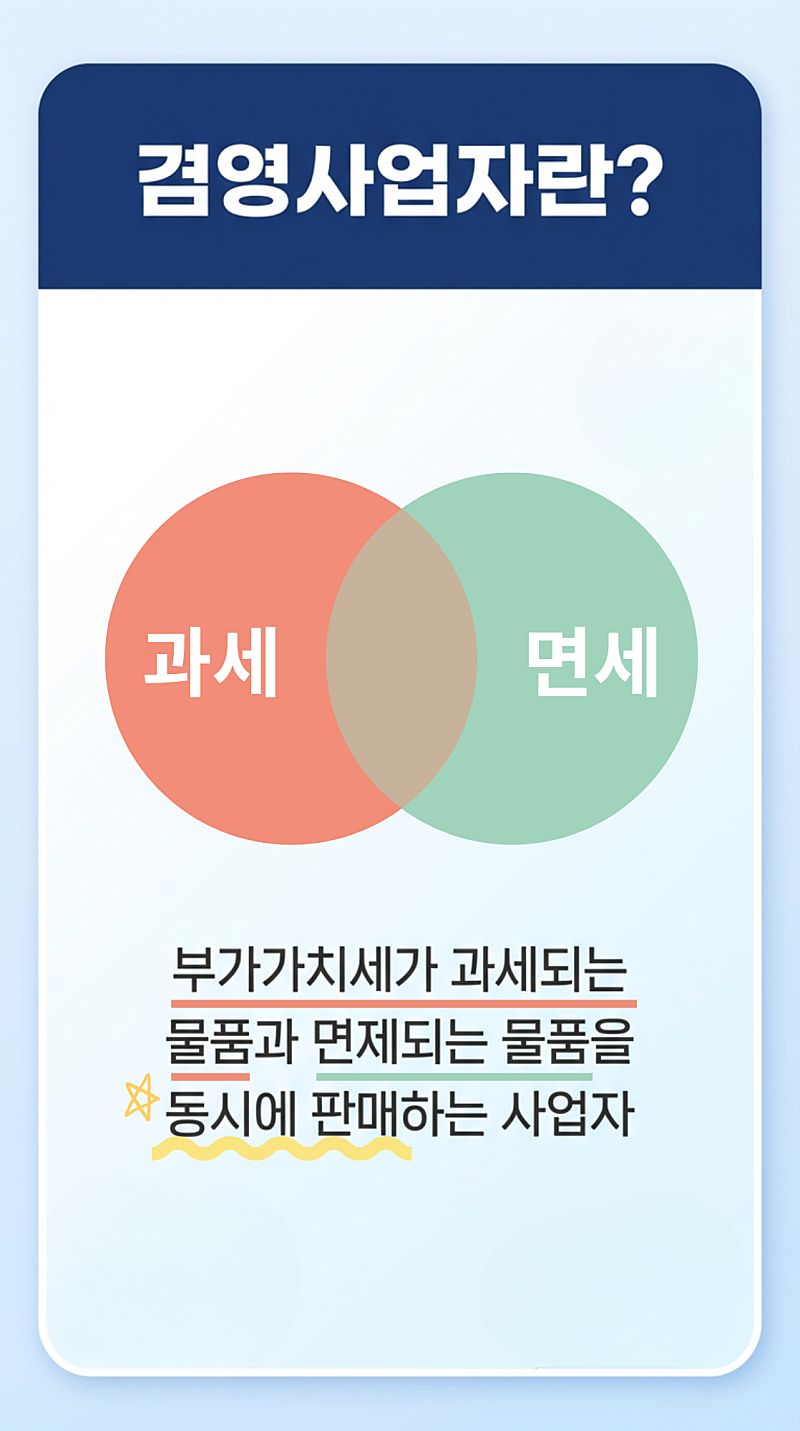
겸영사업자란?
부가가치세가 과세되는 물품(과세)과 부가가치세가 면제되는 물품(면세)을
동시에 판매하는 사업자를 의미합니다.
겸영사업자의 대표적인 업종 예시는?
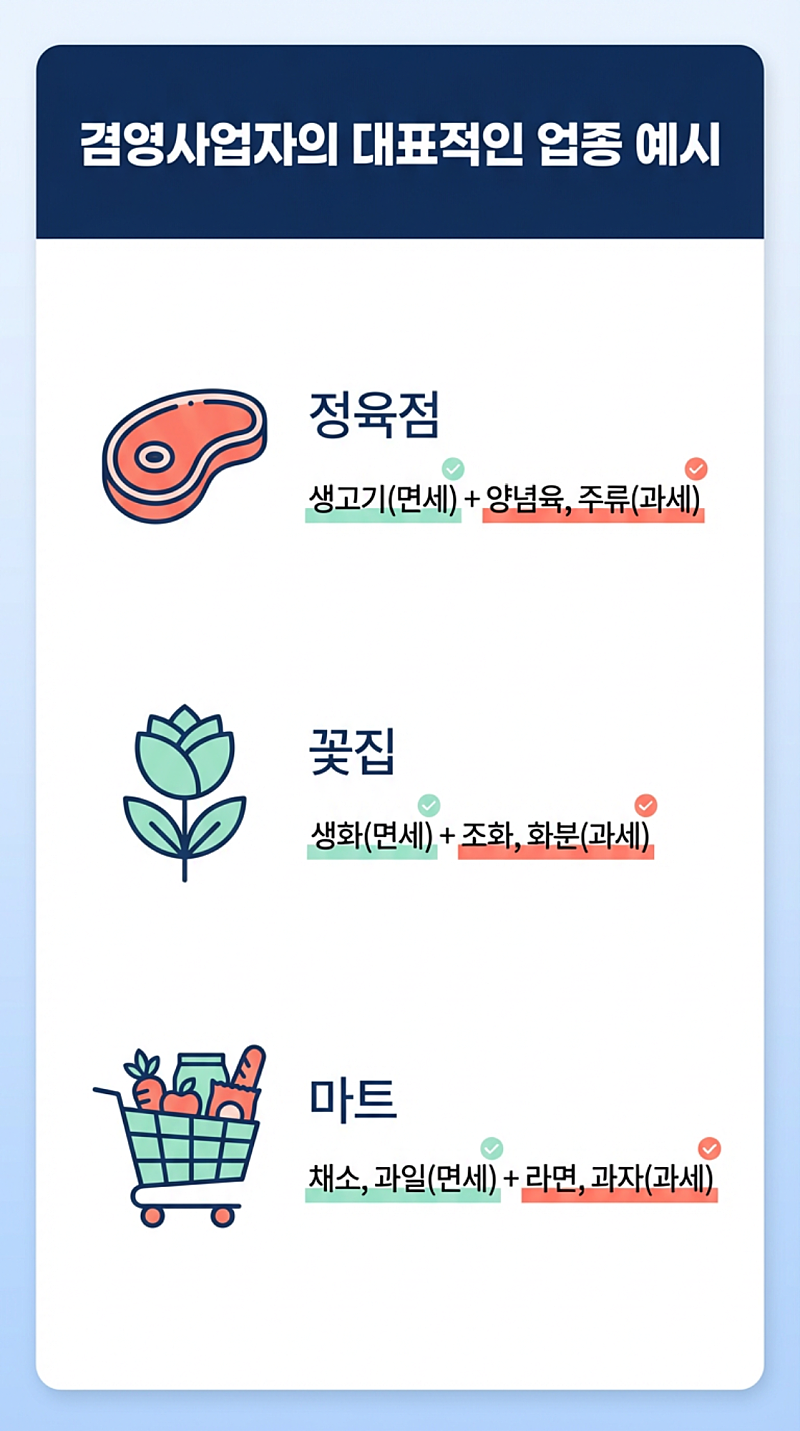
가장 대표적인 예가 바로 정육점입니다.
이 외에도 상품의 성격에 따라 다양한 업종이 겸영사업자에 해당할 수 있습니다.
|
정육점: 생고기(면세) + 양념육, 돈가스, 주류, 쌈채소(과세) 꽃집: 생화 및 생화가 담긴 화분(면세) + 빈 화분, 조화, 원예 클래스(과세) 마트: 채소, 과일, 쌀(면세) + 라면, 과자, 생필품(과세) |
겸영사업자 세무 관리의 핵심은?
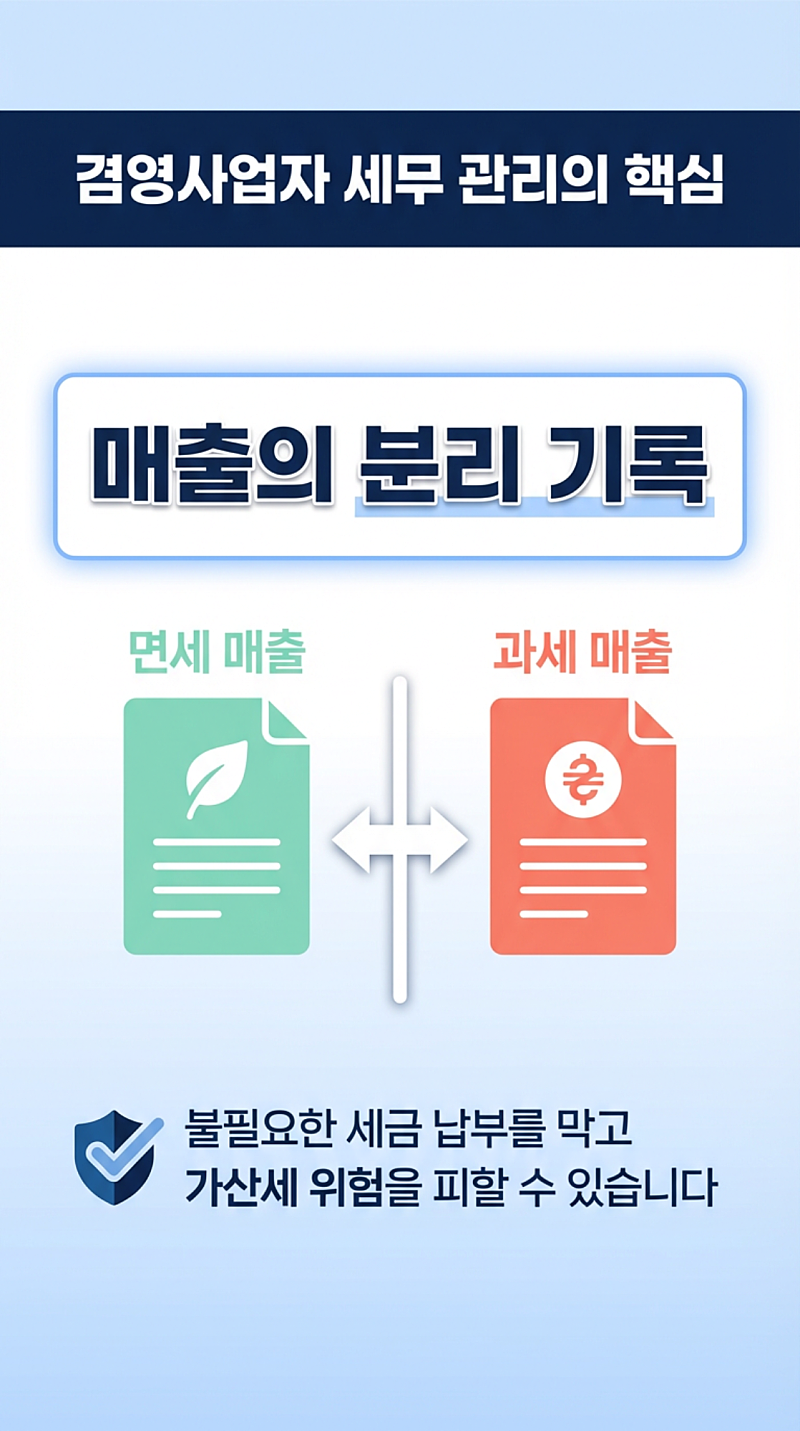
가장 중요한 것은 '매출의 분리 기록'입니다.
면세 매출과 과세 매출을 명확히 구분하여 기록해야
부가가치세 신고 시 불필요한 세금 납부를 막고 가산세 위험을 피할 수 있습니다.
공통 매입세액의 안분계산이란?
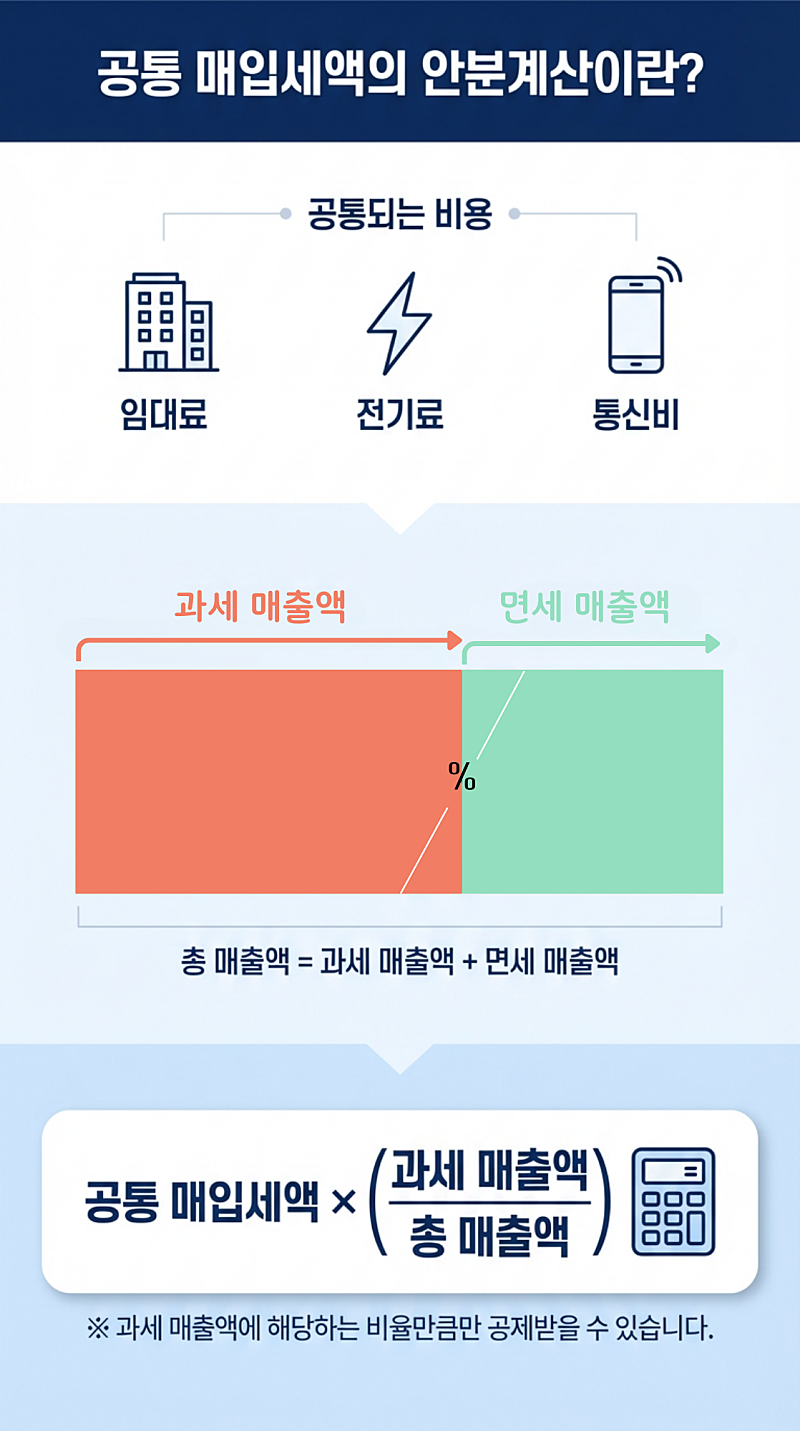
가게를 운영하다 보면 임대료, 전기료, 통신비 등
과세 사업과 면세 사업에 '공통으로 들어가는 비용'이 발생합니다.
이때 발생하는 부가가치세는 전액 공제받을 수 없으며,
'과세 매출 비중'만큼만 계산하여 공제받아야 합니다.
[계산 방식]
공통 매입세액 × (과세 매출액 / 총 매출액)
→ 해당 금액만큼만 매입세액 공제받을 수 있습니다.
겸영사업자 절세 팁!
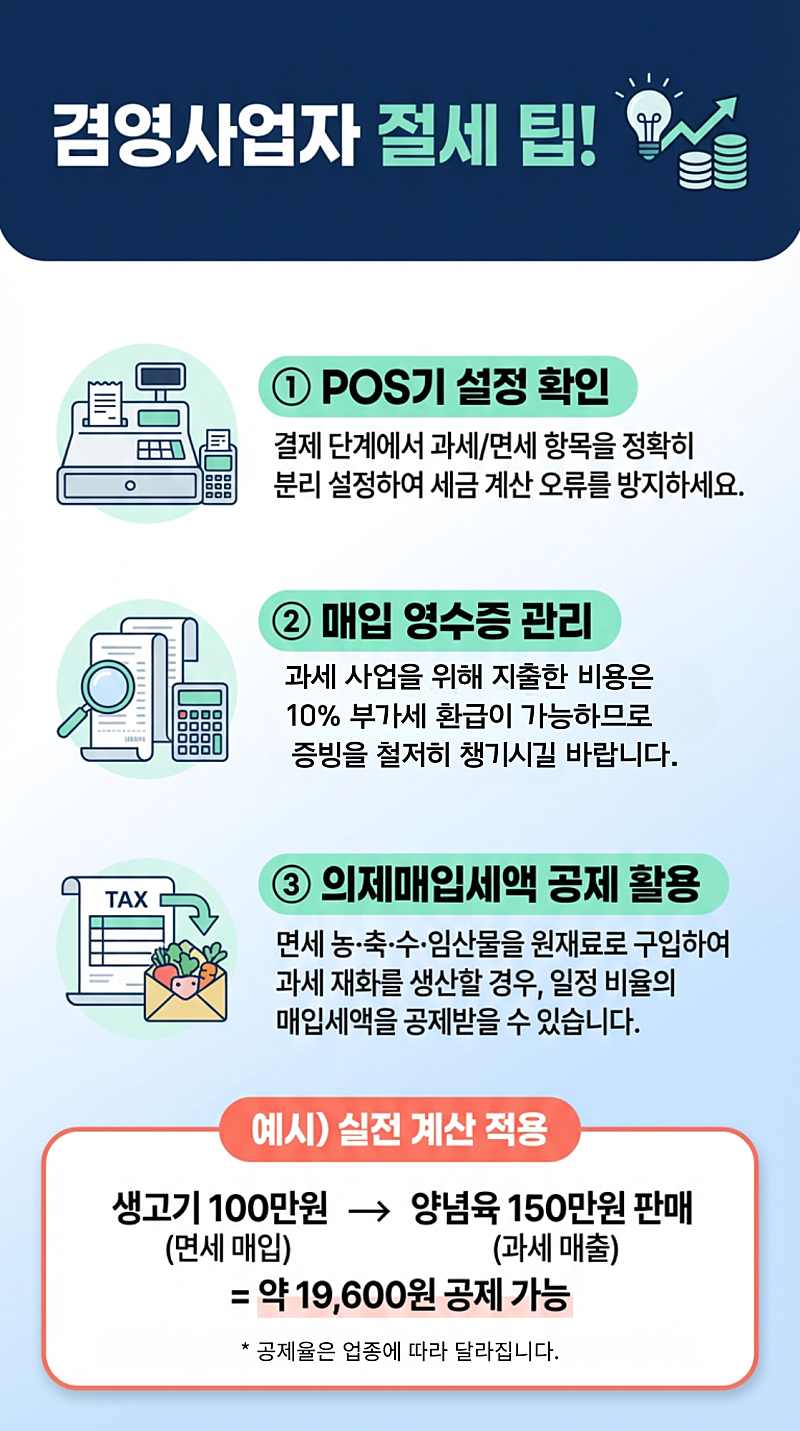
① 포스(POS)기 설정 확인
: 결제 단계에서부터 면세와 과세가 구분되도록 설정하는 것이 장부 정리의 시작입니다.
② 매입 영수증 관리
: 과세 사업(예: 정육점의 양념육 포장지 등)을 위해 지출한 비용은
10% 부가세 환급이 가능하므로 증빙을 철저히 챙기시길 바랍니다.
③ 의제매입세액 공제 활용
: 면세 농산물(예: 생고기 등)을 구입해 과세 물품(예: 양념육)을 만들어 팔 경우,
일정 금액을 매입세액으로 인정받아 공제받을 수 있습니다.
예시) 생고기 100만 원어치 사서 양념육 150만 원에 판매
→ 100만 원 X 2/102(공제율)
= 약 19,600원 부가세 공제 가능
* 공제율은 업종에 따라 다릅니다.
위 내용을 총정리하면 이렇게 됩니다.
|
구분 |
면세 항목 (예: 정육점) |
과세 항목 (예: 정육점) |
|
품목 |
가공되지 않은 생고기 |
양념육, 수제 돈가스, 소스, 주류, 쌈채소 |
|
부가세 |
없음 (면제) |
10% 납부 의무 발생 |
|
매출(판매) 시 장부 관리 |
면세 매출로 별도 기록 |
과세 매출로 별도 기록 |
|
매입(구입) 시 비용 처리 |
의제매입세액 공제 가능(2/102) |
매입세액 공제 가능 |
요즘 정육점 사장님들께서도 밀키트, 양념육 등으로
사업 영역을 넓히시는 경우가 많습니다.
사업 구조가 복잡해지는 만큼, 세무 관리 또한 정교해져야 합니다.
성공적인 겸영 사업자를 위해 아래 세 가지를 꼭 기억해주세요!
✅ 매출을 면세/과세로 명확히 구분하고
✅ 포스기 설정을 제대로 해두고
✅ 의제매입세액 공제를 놓치지 마세요!