안녕하세요.
명륜세무회계 전창로 세무사입니다.
오늘은 일반과세자와 간이과세자의 차이에 대해 이야기해보고자 합니다.
일반과세자와 간이과세자는 사업 규모에 따라 구분된 사업자 유형입니다.
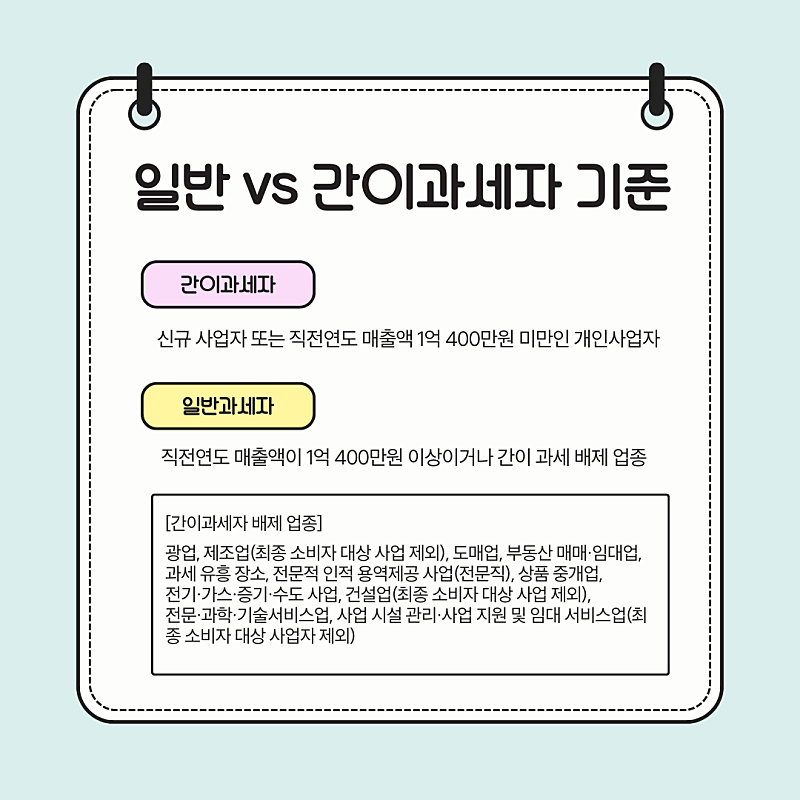
1. 간이과세자
: 신규 사업자 또는 직전 연도 매출액 1억 400만원 미만인 개인사업자
2. 일반과세자
: 직전연도 매출액이 1억 400만원 이상이거나 간이 과세 배제 업종
|
[간이과세자 배제 업종] 광업, 제조업(최종 소비자 대상 사업 제외), 도매업, 부동산 매매·임대업, 과세 유흥 장소, 전문적 인적 용역제공 사업(전문직), 상품 중개업, 전기·가스·증기·수도 사업, 건설업(최종 소비자 대상 사업 제외), 전문·과학·기술서비스업, 사업 시설 관리·사업 지원 및 임대 서비스업(최종 소비자 대상 사업자 제외) |
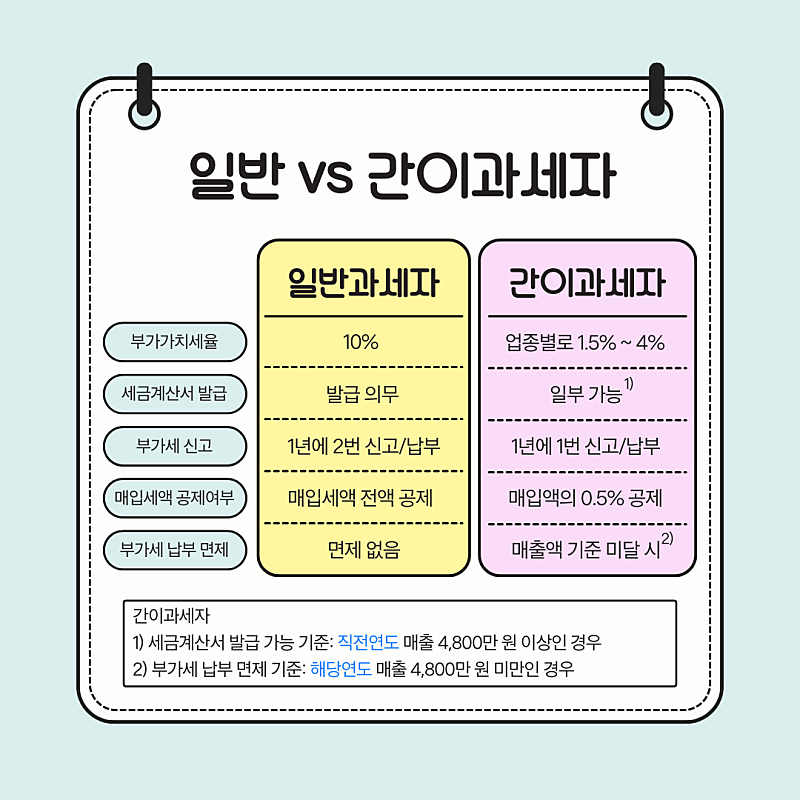
일반과세자와 간이과세자의 차이점에 대해 알아보겠습니다.
1. 부가가치세율
일반과세자: 10% / 간이과세자: 1.5%~4%
2. 세금계산서 발급
일반과세자: 발급 의무 O / 간이과세자: 일부 가능
* 간이과세자 중 '직전연도' 매출 4,800만원 이상인 경우 세금계산서 발급 가능
3. 부가세 신고
일반과세자: 1년에 2번 신고, 납부 / 간이과세자: 1년에 1번 신고, 납부
4. 부가세 납부 면제
일반과세자: 면제 X / 간이과세자: 매출액 기준 미달 시 면제 O
* 간이과세자 중 '해당연도' 매출 4,800만원 미만인 경우 부가세 납부 면제
자세한 사항은 아래 사진을 참고해주세요!
그럼 간이과세자가 더 유리한게 아닌가라는 생각이 드시나요?
이부분에 대한 궁금증을 해결하기 위해
간이과세자의 장단점에 대해 설명드리겠습니다.
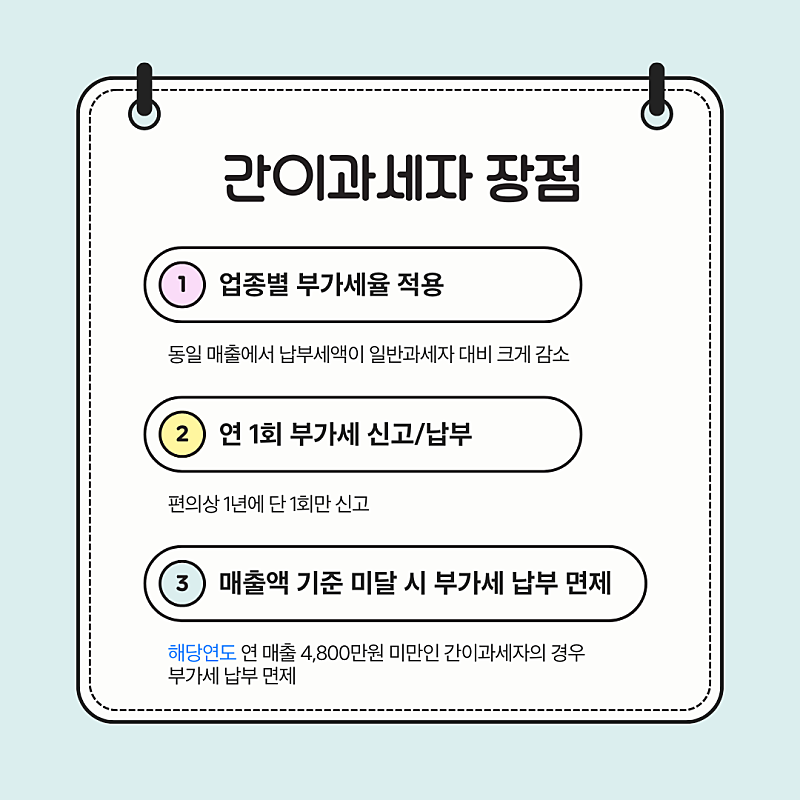
먼저 간이과세자의 장점입니다.
1. 업종별 부가세율 적용
: 일반과세자의 경우 10%의 부가세율이 적용되는 반면,
간이과세자는 업종별로 1.5% ~ 4%의 부가세율이 적용되어
동일 매출에서 납부세액이 일반과세자 대비 크게 감소하게 됩니다.
2. 연 1회 부가세 신고/납부
: 간이과세자의 경우 편의상 1년에 단 1회만 부가세 신고를 진행되어,
일반과세자에 비해 절차가 간단합니다.
3. 매출액 기준 미달 시 부가세 납부 면제
: 해당연도 연 매출 4,800만원 미만인 간이과세자의 경우 부가세 납부가 면제됩니다.
*단, 부가세 신고는 필수이며, 재고납부세액 납부의무는 면제되지 않습니다!
다음은 간이과세자의 단점에 대해 알아보겠습니다.
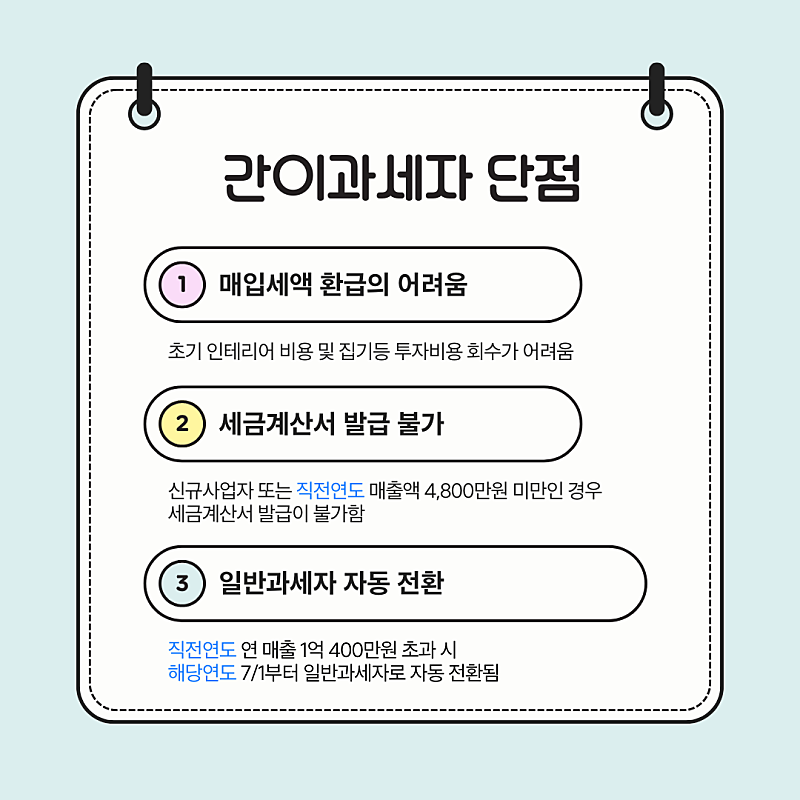
1. 매입세액 환급의 어려움
: 일반과세자는 매입세액 전액을 공제받아 환급이 가능하나,
간이과세자는 매입세액의 일부만 공제받아 100% 환급이 어렵습니다.
2. 세금계산서 발급 불가
: 신규사업자 또는 직전연도 매출액 4,800만 원 미만인 경우
세금계산서 발급이 불가합니다.
3. 일반과세자 자동 전환
: 직전연도 연 매출 1억 400만원 초과 시 '해당연도 7/1'부터 일반과세자로 자동 전환됩니다.
일반적인 부분만 봤을 때 간이과세자로 사업자 등록을 하는 것이 유리합니다.
다만, 아래의 경우 간이과세자가 불리한 부분이 있습니다.
1. 초기 인테리어 비용 및 집기 등 매입금액이 큰 경우
2. 재고를 대량으로 보유하여 사업을 시작하는 경우
위의 경우 매입한 금액에 대해 환급이 되지 않아,
투자비용 회수가 어렵기 때문입니다.
따라서 간이과세자의 장단점을 꼼꼼히 살펴보신 뒤,
일반과세자/간이과세자 여부를 선택하시길 권장드립니다!