안녕하세요.
명륜세무회계 전창로 세무사입니다.
오늘은 부가세 신고기한에 대해 이야기해보고자 합니다.
부가세 신고기한에 알아보기 전에
먼저 부가세 과세기간에 대해 설명드리겠습니다.
부가세 과세기간은6개월을 기준으로 1기와 2기로 나누어집니다.
또한, 3개월을 기준으로 홀수 분기(1분기, 3분기)은 '예정',
짝수 분기(2분기, 4분기)은 '확정'으로 구분됩니다.
기본적인 부가세의 신고기한은 해당 과세기간의 다음달 25일까지입니다.
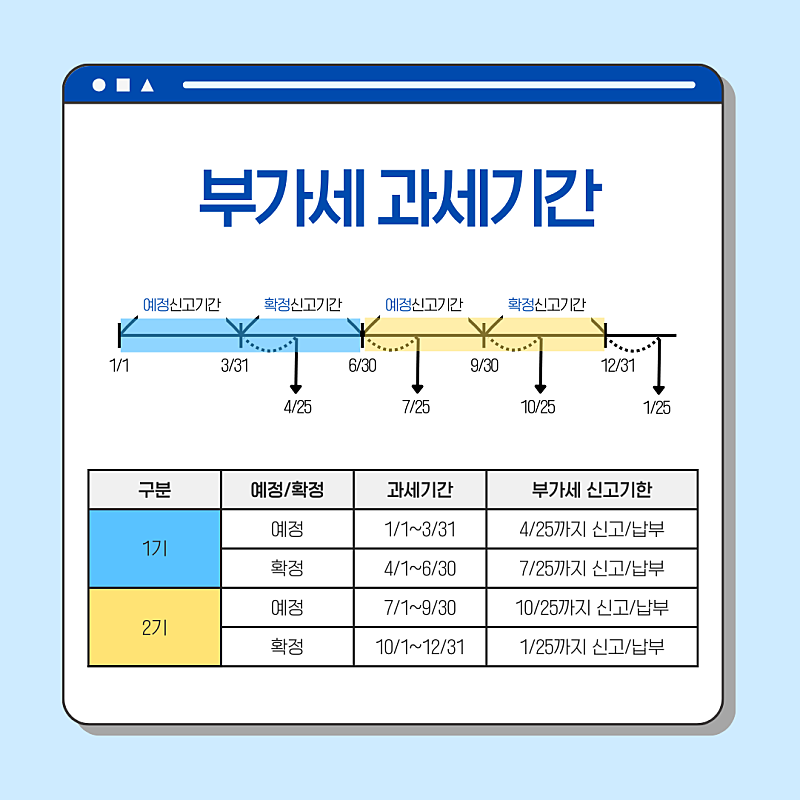
부가세 신고기한은 사업자 유형에 따라 달라집니다.
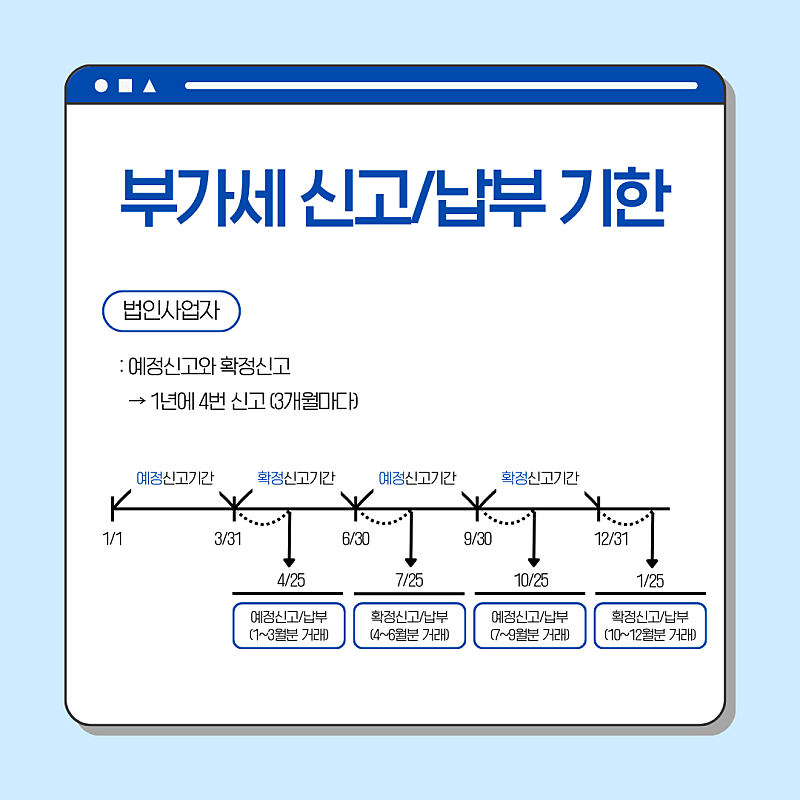
우선 법인사업자의 부가세 신고기한에 대해 알아보겠습니다.
법인사업자의 경우 1년에 총 4회 신고 및 납부가 이루어집니다.
매분기마다 예정신고와 확정신고를 번갈아 진행하게 됩니다.
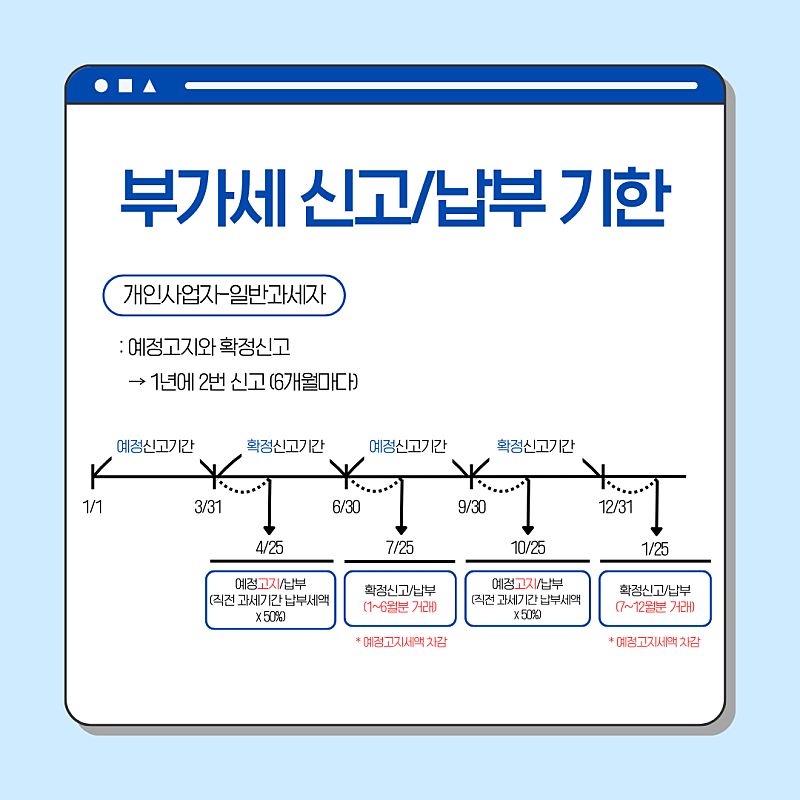
개인사업자 중 일반과세자의 경우 1년에 총 2회 신고 및 납부가 이루어집니다.
법인사업자와 달리 일반과세자의 경우 '예정고지'와 확정신고를 해야합니다.
예정고지란 직전 과세기간 납부세액의 50%를 미리 부과함으로써
확정신고때 세부담을 줄여주는 형식입니다.
해당 금액은 4/25 또는 10/25까지 납부해야 하며 확정 신고 시 납부세액에서 차감됩니다.
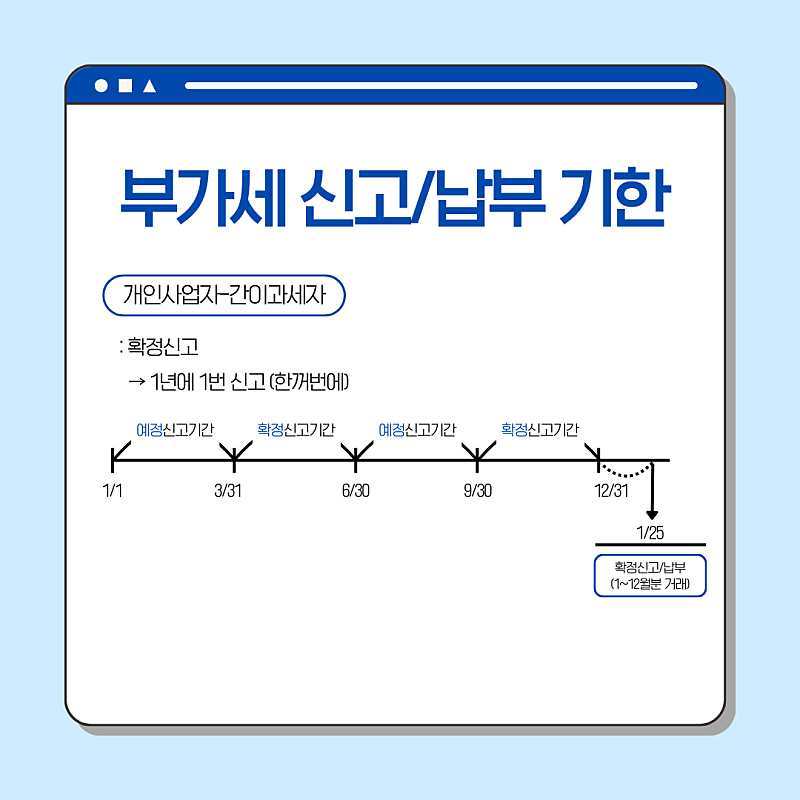
개인사업자 중 간이과세자의 경우 1년에 1번만 신고 및 납부가 진행됩니다.
1~12월분의 매출 매입 자료를 다음연도 1월 25일까지 신고/납부해야 합니다.
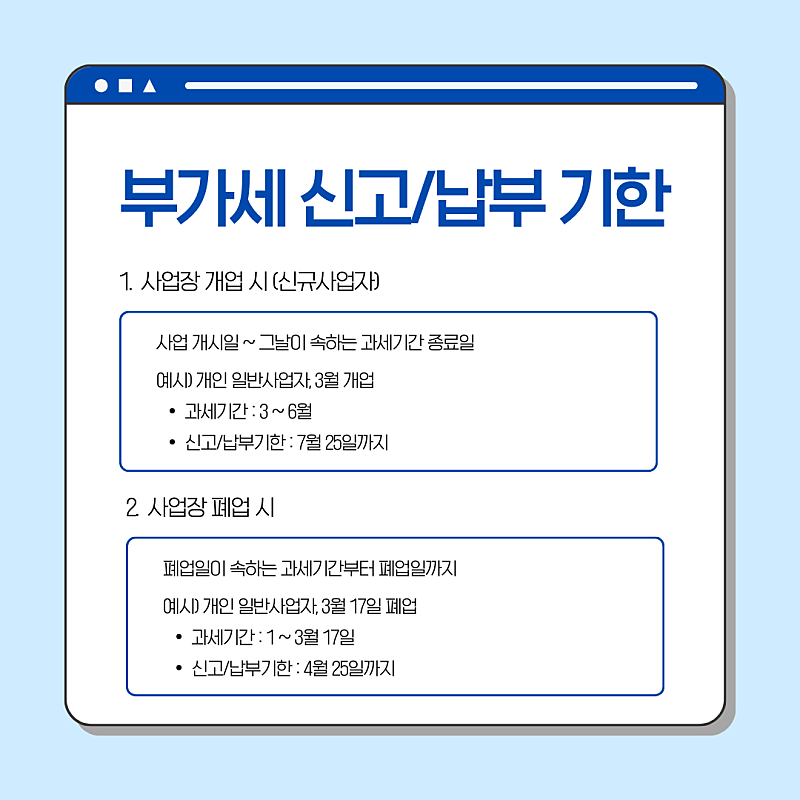
그렇다면 신규로 사업을 개업한 경우엔 어떻게 하면 될까요?
신규사업자의 경우 '사업 개시일 ~ 그날이 속하는 과세기간 종료일에 대한 거래내역'을
확정신고기한(7/25 또는 12/31)에 맞춰 신고 및 납부해주시면 됩니다.
또한, 사업장 폐업 시에는 '폐업일이 속하는 과세기간부터 폐업일까지의 거래내역'을
폐업일이 속하는 달의 다음달 25일까지 신고 및 납부해야합니다.
관련 예시는 아래 사진을 참고해주세요!
신고기한까지 부가세 신고를 하지 못한다면 가산세를 추가적으로 납부해야 합니다.
해당 가산세는 사업비용으로 경비처리 되지 않으니,
기한 내에 잊지 마시고 신고 및 납부를 해주시길 바랍니다!
부가세 관련 추가 문의사항 혹은 알고 싶은 점이 있으신 경우
댓글로 남겨주시면 해당 내용에 대한 정보글 업로드하도록 하겠습니다!