안녕하세요.
명륜세무회계 전창로 세무사입니다.
오늘은 배당소득 분리과세 50억 초과구간 신설 및 최고 세율이 적용되는 개편안에 대해 다루고자 합니다.
우선 아래 내용을 이해하시기 위해서는 배당소득의 개념을 알아야 합니다.
배당소득이란?
배당소득이란법인으로부터 받는 이익 및 잉여금을 분배받아 발생하는 소득을 말하며,
이자소득을 합산하여 연간 2000만 원 이하일 경우 14% 세율로 분리과세 됩니다.
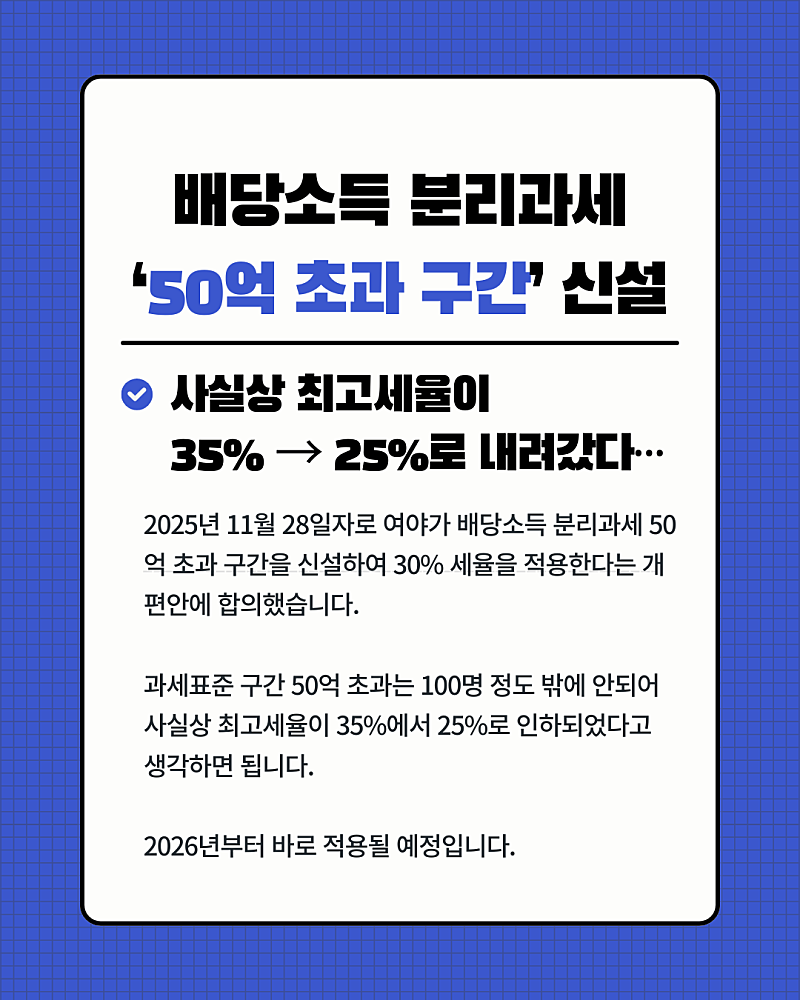
2025년 11월 28일자로 여야가 배당소득 분리과세 '50억 초과 구간'을 신설하여 30% 세율을 적용한다는 개편안에 합의했습니다.
50억 초과는 100명 정도 밖에 안되어 사실상 최고세율이 35%에서 25%로 내려갔다고 생각하시면 됩니다.
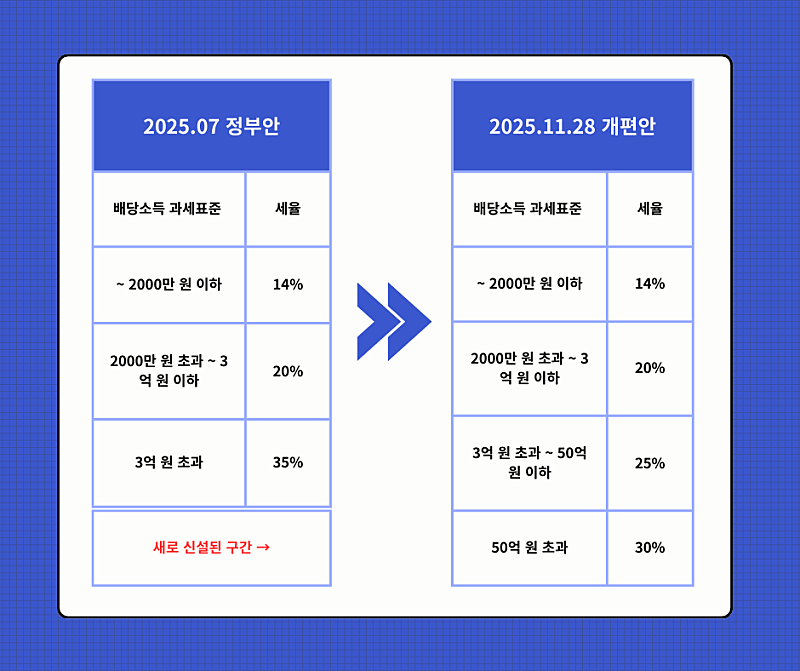
초고배당으로 수익을 얻는 부분에 대해 과세 형평성 차원에서 과세 구간을 신설하여 배당소득 분리과세 과표구간을 기존 3단계에서 4단계로 세분화 했습니다.
7월 정부안에서는 분리과세가 적용되는 대상기업을
① 배당성향 40% 이상 기업이거나
② 배당성향 25% 이상이면서 직전 3년 평균 대비 배당을 5% 이상 늘린 기업으로 정했으나,
11월 28일 개편안에서는
① 배당성향(1) 40% 이상 기업이거나
② 배당성향 25% 이상이면서 전년 대비 배당을 10% 이상 늘린 기업으로 정해졌습니다.
배당성향(1) : 기업의 순이익 중 주주에게 배당으로 지급하는 비율
이 개편안은 2026년부터 바로 적용될 예정이며,
소득세법이 아닌 3년 기한의 조세특례제한법으로 처리할 예정이라고 합니다.
오늘은 신설된 배당소득 과세표준 구간에 대해 알아보았습니다.
오늘도 읽어주셔서 감사합니다.