안녕하세요. 명륜세무회계 전창로 세무사입니다.
매장 운영하다 보면 정직원 말고도 일회성으로 도움받는 분들 계시죠.
하루 이틀 알바, 행사 도우미, 강의·자문해주신 분, 소소한 작업 봐주신 분 등등.
이럴 때 인건비를 '기타소득'으로 처리하는 경우가 많은데, 여기서 실수하시는 사장님들이 정말 많습니다.
세율을 잘못 떼거나, 서류를 안 챙겨서 비용 인정도 못 받고 가산세까지 무는 경우가 은근히 흔하거든요.
오늘 확실하게 정리해 드리겠습니다.
📌 기타소득이 뭔가요? (3.3%랑 헷갈리지 마세요)
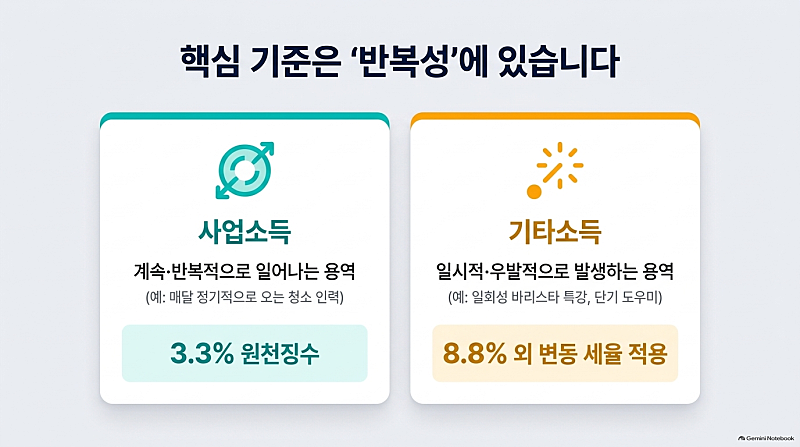
기타소득은 일시적·우발적으로 발생한 소득입니다. 계속 반복해서 하는 일이 아니에요.
사장님들이 가장 많이 헷갈리는 게 세율입니다.
✓ 사업소득(프리랜서) = 3.3% 원천징수 (계속 반복적인 일)
✓ 기타소득(일시적 인적용역) = 8.8% 원천징수 (일회성)
예를 들어 카페 사장님이 바리스타 특강을 한 번 열려고 외부 강사를 초빙해 강의료를 드렸다면, 이건 일시적이니 기타소득입니다.
반대로 매달 오는 청소 아주머니처럼 반복적이면 사업소득(3.3%)으로 봐야 합니다.
⚠️ 필요경비, 형태에 따라 다릅니다 (핵심!)
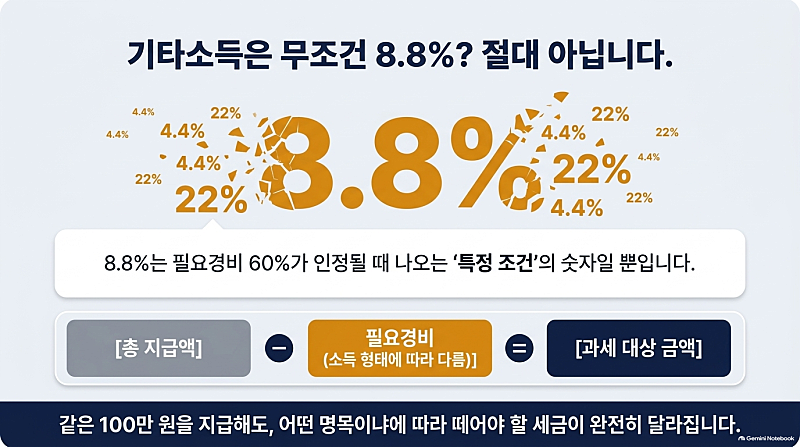
여기가 오늘의 진짜 포인트입니다. "기타소득은 무조건 8.8%"라고 외우면 큰일 납니다.
8.8%는 필요경비 60%가 인정될 때 나오는 숫자거든요.
그런데 소득 형태에 따라 경비율이 완전히 달라집니다.
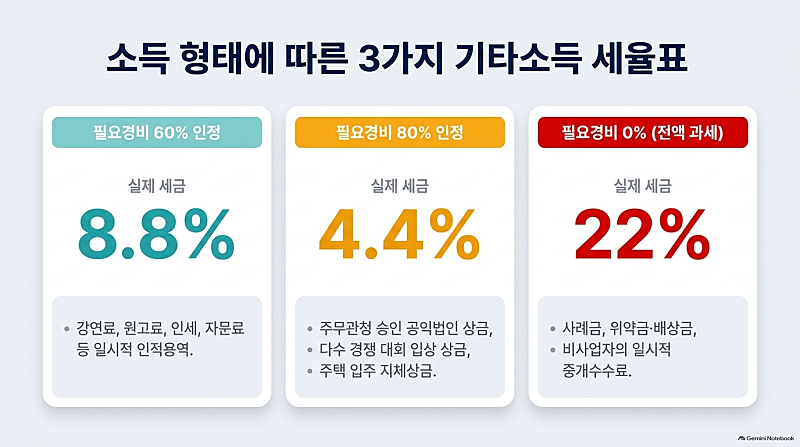
✓ 필요경비 60% 인정 → 실제 세금 8.8%
강연료, 원고료, 인세, 자문료 등 일시적 인적용역
산업재산권·영업권 등을 양도·대여하고 받는 대가
✓ 필요경비 80% 인정 → 실제 세금 4.4%
공익법인이 주무관청 승인을 받아 주는 상금·부상
다수가 경쟁하는 대회 입상자의 상금·부상
주택 입주 지체상금
✓ 필요경비 0% (전액 과세) → 세금 22%
사업자가 아닌 사람의 일시적 중개수수료(재산 매매·양도 알선 대가)
사례금, 위약금·배상금 등
즉 같은 100만 원을 드려도 형태에 따라 떼는 세금이 8만 8천 원(8.8%)이 될 수도, 22만 원(22%)이 될 수도 있습니다.
이걸 헷갈리면 나중에 추징이나 과다징수 문제가 생기니 꼭 구분하셔야 합니다.
💡 계산, 이렇게 됩니다
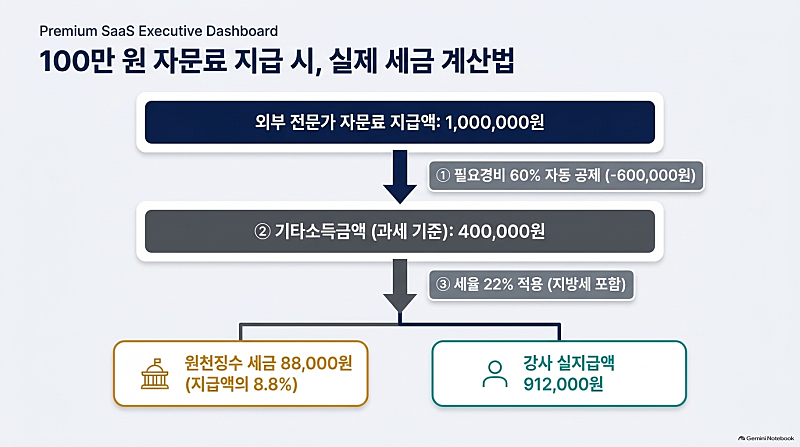
미용실 사장님이 외부 전문가에게 자문료 100만 원을 드렸다고 해보겠습니다.
자문은 일시적 인적용역이니 60% 경비 대상입니다.
① 필요경비 60% = 60만 원 → 자동 공제
② 기타소득금액 = 100만 원 − 60만 원 = 40만 원
③ 세금 = 40만 원 × 22%(지방세 포함) = 88,000원
결국 지급액의 8.8%를 떼는 셈입니다. 강사님께는 91만 2천 원을 드리고, 8만 8천 원은 사장님이 대신 떼서 나라에 냅니다.
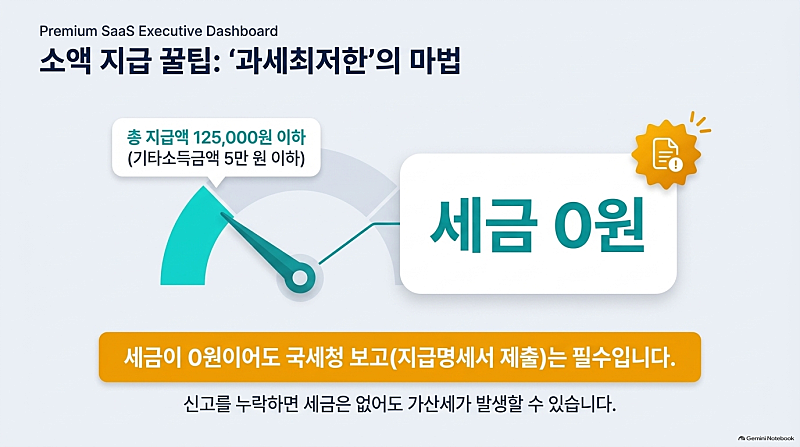
참고로 12만 5천 원 이하는 세금이 없습니다.
기타소득금액이 건별 5만 원 이하면 과세하지 않는 '과세최저한'이 있거든요.
다만 세금이 0원이어도 지급명세서는 제출해야 합니다.
📋 사장님이 제출하실 서류
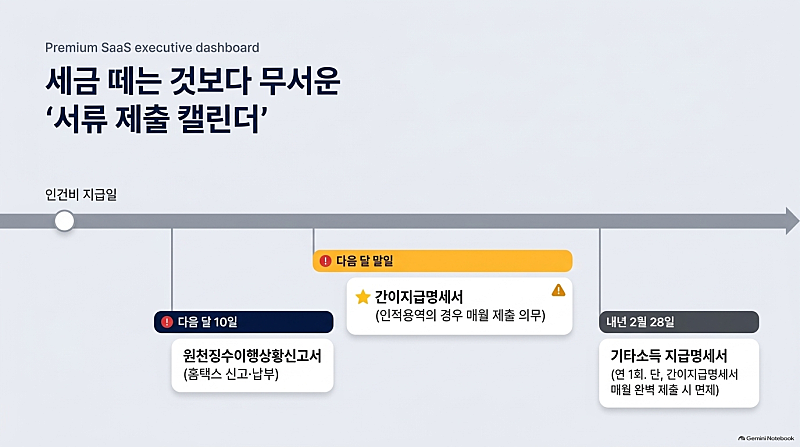
기타소득으로 인건비를 처리하셨다면 해야 할 일은 세 가지입니다.
✓ 원천징수이행상황신고서 – 지급한 달의 다음 달 10일까지 홈택스로 신고·납부
✓ ⭐ 간이지급명세서(거주자의 기타소득) – 지급일이 속하는 달의 다음 달 말일까지 홈택스로 제출 (인적용역 기타소득만 해당: 강연료·자문료 등)
✓ 기타소득 지급명세서(연 1회) – 다음 해 2월 말일까지 홈택스로 제출 (단, 간이지급명세서를 매월 빠짐없이 제출한 경우 면제)
⚠️ 솔직히 말씀드리면
여기까지 읽고 "이걸 매달, 또 연말에 다 챙기라고?" 하시는 사장님들 많으실 겁니다. 맞습니다.
기타소득 하나 처리하는 데 제출할 서류가 세 종류에, 각각 마감 날짜도 다릅니다.
하나는 다음 달 10일, 하나는 다음 달 말일, 하나는 다음 해 2월 말일. 게다가 간이지급명세서를 하나라도 빠뜨리면 연말 지급명세서를 또 내야 하고, 놓치면 곧바로 가산세로 이어집니다.
솔직히 이 서류들을 매번 제때 정확히 챙기시는 사장님은 거의 못 봤습니다. 그럴 여유가 없는 게 당연합니다.
하루 종일 매장 돌리고 손님 응대하기에도 시간이 모자란데, 세율 구분에 서류 마감일까지 외우고 계실 순 없거든요.
이런 건 세무대리인에게 맡기시는 게 정답입니다.
저희 같은 세무사무소에 넘겨주시면 지급액과 상대방 정보만 전달해 주셔도 원천세 신고부터 간이지급명세서, 연말 지급명세서까지 마감일에 맞춰 알아서 처리해 드립니다.
사장님은 본업에 집중하시고, 세금 서류는 전문가에게 넘기시는 게 시간으로 보나 가산세 리스크로 보나 훨씬 남는 장사입니다.
이게 저희가 존재하는 이유이기도 하고요. 😊
💡 간이지급명세서, 이것만 알아두세요!
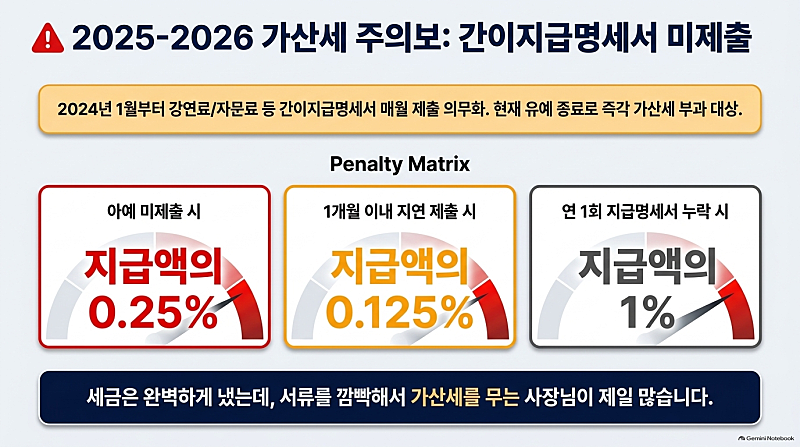
2024년 1월부터 강연료·자문료 등 인적용역 기타소득을 지급하면 매월 간이지급명세서를 추가로 제출해야 합니다.
2025년부터는 가산세 유예가 종료돼 지금 당장 미제출 시 가산세가 부과됩니다.
|
구분 |
가산세율 |
|
미제출 |
지급액의 0.25% |
|
1개월 이내 제출 |
지급액의 0.125% |
📌 간이지급명세서를 매달 모두 제출하면 연 1회 기타소득 지급명세서는 제출하지 않아도 됩니다.
기타소득 지급명세서(연 1회)만 빼먹으면 지급액의 1%(기한 후 3개월 내 0.5%)가 가산세로 붙습니다.
세금은 잘 냈는데 명세서를 안 내서 가산세 무는 경우가 정말 많으니 꼭 챙기세요.
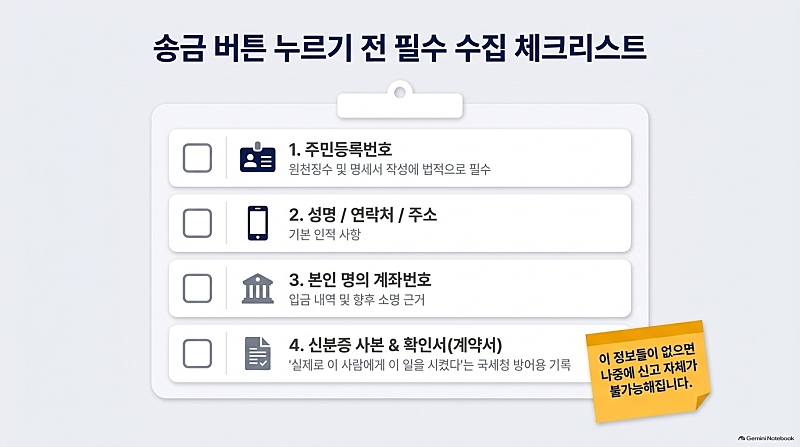
✅ 기타소득자에게 받아야 할 서류
돈 드리기 전에 상대방한테 꼭 받아두셔야 할 것들입니다. 이게 없으면 나중에 신고 자체가 곤란해집니다.
① 주민등록번호 (원천징수·명세서 작성에 필수)
② 성명·연락처·주소
③ 본인 명의 계좌번호 (입금 및 소명 근거)
④ 가능하면 신분증 사본과 업무 내용을 적은 확인서·계약서
특히 세무서에서 "이 사람한테 정말 일을 시켰냐"고 물을 때를 대비해,
어떤 일을 얼마에 맡겼는지 기록을 남겨두시는 게 안전합니다.
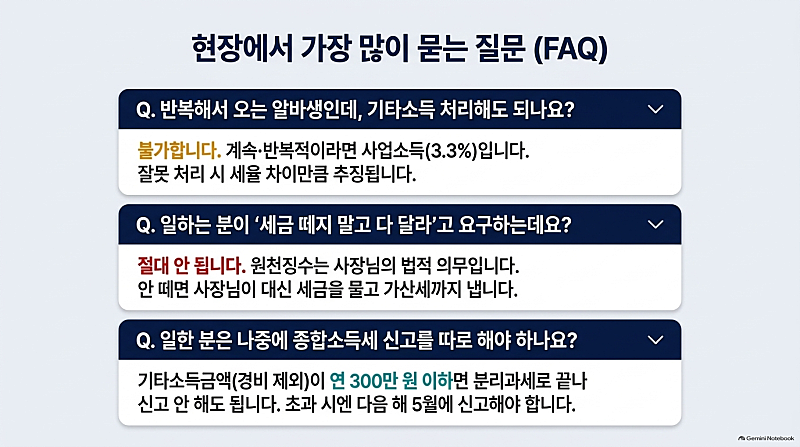
🙋 자주묻는질문
Q. 반복해서 오는 분인데 편하다고 기타소득으로 처리해도 되나요?
A. 안 됩니다. 계속·반복적이면 사업소득(3.3%)이 맞습니다. 성격에 안 맞게 기타소득으로 처리하면 나중에 세율 차이만큼 추징될 수 있어요.
Q. 받는 분이 세금 떼지 말고 그냥 달라는데요?
A. 원천징수는 지급하는 사장님의 법적 의무입니다. 안 떼고 드리면 그 세금을 사장님이 물게 되고 가산세까지 붙습니다. 반드시 떼고 지급하세요.
Q. 받는 분이 종합소득세 신고를 또 해야 하나요?
A. 기타소득금액이 연 300만 원 이하면 분리과세를 선택해 따로 신고 안 해도 됩니다. 넘으면 그분이 5월에 종합소득세 신고를 해야 해요. (여기서 300만 원은 지급액이 아니라 경비를 뺀 '소득금액' 기준입니다)
Q. 지급명세서를 깜빡하고 안 냈어요.
A. 늦게라도 꼭 제출하세요. 기타소득 지급명세서(연 1회)는 3개월 이내 제출 시 가산세가 0.5%로 절반이 됩니다. 간이지급명세서는 1개월 이내 제출 시 0.125%로 경감됩니다. 아예 안 내는 것보다 훨씬 낫습니다.
✍️ 정리
기타소득 인건비는
① 일시적인 일인지 성격을 구분하고
② 형태에 맞는 필요경비율(60%·80%·0%)을 정확히 적용하고
③ 상대방 주민번호·계좌를 미리 받아두고
④ 다음 달 10일 원천세 신고
⑤ 지급 달의 다음 달 말일 간이지급명세서 제출 (인적용역 기타소득의 경우 2025년부터 의무)
⑥ 간이지급명세서 미제출 시에는 다음 해 2월 말 연 1회 지급명세서까지 챙기시면 됩니다.
특히 간이지급명세서는 2026년 현재 가산세 유예가 완전히 종료된 상태이므로 반드시 매달 챙겨주세요.
필요경비율과 제출 서류가 헷갈리시면 지급 전에 한 번 확인받는 걸 권해드립니다.
궁금하신 거 있으시면 댓글 달아주세요! 😊